పిల్లల భవిష్యత్తు కోసం నెలకు ₹1,000 SIP చేస్తే ఎంత డబ్బు వస్తుంది? పూర్తి లెక్కలు!

ప్రతి తల్లిదండ్రులకూ తమ పిల్లలకు మంచి చదువు అందించాలని, వారు కోరుకున్న కెరీర్ను ఎంచుకునే అవకాశం కల్పించాలని, భవిష్యత్తులో ఆర్థిక ఇబ్బందులు లేకుండా చూడాలని ఉంటుంది. కానీ ఈ లక్ష్యాలను చేరుకోవడానికి ప్రేమ, ప్రోత్సాహం మాత్రమే సరిపోవు. సరైన ఆర్థిక ప్రణాళిక కూడా అవసరం.
ఈ రోజు ఇంజినీరింగ్, మెడిసిన్ లేదా విదేశాల్లో ఉన్నత విద్య కోసం ఖర్చు చేసే మొత్తం, మరో 10–15 సంవత్సరాలకు గణనీయంగా పెరిగే అవకాశం ఉంది.
ఎడ్యుకేషన్ ఇన్ఫ్లేషన్ అంటే ఏమిటి?
సాధారణ వస్తువుల ధరలు పెరిగినట్లే విద్యకు సంబంధించిన ఫీజులు, హాస్టల్ ఖర్చులు, పుస్తకాలు, ఇతర ఖర్చులు కూడా పెరుగుతాయి. దీనినే ఎడ్యుకేషన్ ఇన్ఫ్లేషన్ (Education Inflation) అంటారు.
ప్రణాళిక కోసం విద్యా ఖర్చులు సంవత్సరానికి 10%–12% పెరుగుతాయని ఒక అంచనాను ఉపయోగించవచ్చు. అయితే అన్ని కోర్సులు, కళాశాలలు, దేశాల్లో ఖర్చులు ఒకే రేటుతో పెరగవు. ఇది ప్రణాళిక కోసం ఉపయోగించే అంచనా మాత్రమే.
ఉదాహరణకు, ఈ రోజు ₹10 లక్షలు అవసరమయ్యే కోర్సుకు 15 సంవత్సరాల తర్వాత ఎంత డబ్బు కావాలో ఒకసారి ఆలోచించండి.
FD, PPF, LIC మాత్రమే సరిపోతాయా?
FDలు, PPF వంటి సంప్రదాయ పొదుపు మార్గాలు తమ ప్రత్యేక ప్రయోజనాలను కలిగి ఉంటాయి. LIC పాలసీల్లో కూడా పాలసీ రకాన్ని బట్టి బీమా లేదా పొదుపు ప్రయోజనాలు ఉండవచ్చు.
కానీ దీర్ఘకాలిక లక్ష్యాల కోసం ఈ మార్గాలను మాత్రమే ఉపయోగించినప్పుడు కొన్ని సమస్యలు ఎదురవుతాయి:
-
ద్రవ్యోల్బణం: పెట్టుబడిపై వచ్చే రాబడి, భవిష్యత్తులో పెరిగే విద్యా ఖర్చులను అధిగమించకపోవచ్చు.
-
తక్కువ వృద్ధి అవకాశం: ఈక్విటీ పెట్టుబడులతో పోలిస్తే కొన్ని సంప్రదాయ పొదుపు మార్గాల్లో దీర్ఘకాలిక వృద్ధి అవకాశం తక్కువగా ఉండవచ్చు.
-
లక్ష్యానికి సరిపోని కార్పస్: పొదుపు చేసిన మొత్తం పెద్దదిగా కనిపించినా, పిల్లల కాలేజీ ఫీజుల సమయానికి సరిపోకపోవచ్చు.
అందుకే దీర్ఘకాలిక లక్ష్యాలకు సంప్రదాయ పొదుపుతో పాటు, మీ రిస్క్ సామర్థ్యం మరియు పెట్టుబడి కాలానికి అనుగుణంగా మ్యూచువల్ ఫండ్స్ను కూడా పరిశీలించవచ్చు.
పిల్లల కోసం SIP ఎందుకు ఉపయోగపడుతుంది?
SIP అంటే Systematic Investment Plan. దీని ద్వారా ప్రతి నెలా ఒక నిర్ణీత మొత్తాన్ని మ్యూచువల్ ఫండ్లో పెట్టుబడి పెట్టవచ్చు.
-
చిన్న మొత్తంతో పెట్టుబడి ప్రారంభించవచ్చు.
-
ప్రతి నెలా క్రమశిక్షణతో పెట్టుబడి పెట్టే అలవాటు ఏర్పడుతుంది.
-
దీర్ఘకాలంలో కాంపౌండింగ్ ప్రయోజనం పొందే అవకాశం ఉంటుంది.
-
ఆదాయం పెరిగినప్పుడు SIP మొత్తాన్ని కూడా పెంచుకోవచ్చు.
ముఖ్యమైన విషయం: మ్యూచువల్ ఫండ్స్లో రాబడి హామీ కాదు. మార్కెట్ పరిస్థితులను బట్టి మీ పెట్టుబడి విలువ తగ్గవచ్చు కూడా. కాబట్టి లక్ష్యానికి ఎంత సమయం ఉందో బట్టి సరైన ఫండ్ ఎంపిక చేసుకోవాలి.
పిల్లల భవిష్యత్తు కోసం ఎంత ఇన్వెస్ట్ చేయాలి?
మ్యూచువల్ ఫండ్స్లో పెట్టుబడి ప్రారంభించే ముందు మీరు మూడు విషయాలను నిర్ణయించుకోవాలి:
-
లక్ష్యం ఏమిటి? ఉన్నత విద్య, విదేశీ చదువులు, వివాహం లేదా ఇతర అవసరమా?
-
ఎంత డబ్బు కావాలి? ప్రస్తుత ఖర్చును అంచనా వేయాలి.
-
ఎన్ని సంవత్సరాల సమయం ఉంది? మీ పిల్లల ప్రస్తుత వయస్సు, లక్ష్యం నెరవేరాల్సిన వయస్సు ఆధారంగా పెట్టుబడి కాలాన్ని నిర్ణయించాలి.
ఉదాహరణ: ఈ రోజు ₹10 లక్షలు అవసరమైతే, 15 ఏళ్ల తర్వాత ఎంత కావాలి?
ప్రస్తుత ఉన్నత విద్య ఖర్చు ₹10 లక్షలు అని అనుకుందాం. వార్షిక విద్యా ద్రవ్యోల్బణం 10%గా తీసుకుంటే, 15 సంవత్సరాల తర్వాత అవసరమయ్యే మొత్తం ఇలా ఉంటుంది.
భవిష్యత్తు ఖర్చు = ప్రస్తుత ఖర్చు × (1 + ద్రవ్యోల్బణం రేటు)^సంవత్సరాలు
ఉదాహరణ:
భవిష్యత్తు ఖర్చు = ₹10,00,000 × (1.10)^15
15 సంవత్సరాల తర్వాత అవసరమయ్యే మొత్తం ≈ ₹41,77,000 (సుమారు ₹41.77 లక్షలు).
అంటే ఈ రోజు ₹10 లక్షలు ఖర్చయ్యే చదువుకు, భవిష్యత్తులో దాదాపు ₹42 లక్షలు అవసరం కావచ్చు. విద్యా ఖర్చులు 12% చొప్పున పెరిగితే ఈ మొత్తం ఇంకా ఎక్కువగా ఉంటుంది.
₹42 లక్షలు సమకూర్చుకోవడానికి నెలకు ఎంత SIP చేయాలి?
15 సంవత్సరాల పాటు ప్రతి నెలా SIP చేస్తూ, లక్ష్యానికి అవసరమైన మొత్తాన్ని సమకూర్చుకోవాలని అనుకుందాం.
క్రిందివి నెలాఖరులో SIP చెల్లిస్తారని, రాబడి స్థిరంగా వస్తుందని గణితపరంగా ఊహించిన ఉదాహరణలు మాత్రమే.
| ఊహించిన వార్షిక రాబడి | అవసరమైన నెలవారీ SIP |
|---|---|
| 10% | సుమారు ₹10,200 |
| 12% | సుమారు ₹8,400 |
| 14% | సుమారు ₹7,000 |
ప్రాక్టికల్ సూచన: ₹42 లక్షల లక్ష్యానికి నెలకు ₹8,500–₹10,500 SIPతో ప్రణాళిక ప్రారంభించవచ్చు. అయితే భవిష్యత్తులో వచ్చే అస్థిర రాబడులు, ఖర్చులు, పన్నులు, పెట్టుబడి ఖర్చులు వంటి అంశాలను పరిగణనలోకి తీసుకుంటే మరింత మార్జిన్ ఉంచడం మంచిది.
12% లేదా 14% రాబడి తప్పనిసరిగా వస్తుందని భావించి పెట్టుబడి ప్రణాళిక రూపొందించకండి. మీ లక్ష్యం అత్యంత ముఖ్యమైనదైతే, తక్కువ రాబడి వచ్చినా లక్ష్యాన్ని చేరుకునేలా ప్రణాళిక రూపొందించండి.
మీ లక్ష్యానికి SIP కాలిక్యులేటర్
క్రింది కాలిక్యులేటర్లో మీ వివరాలను మార్చి అంచనా SIP మొత్తాన్ని తెలుసుకోవచ్చు.
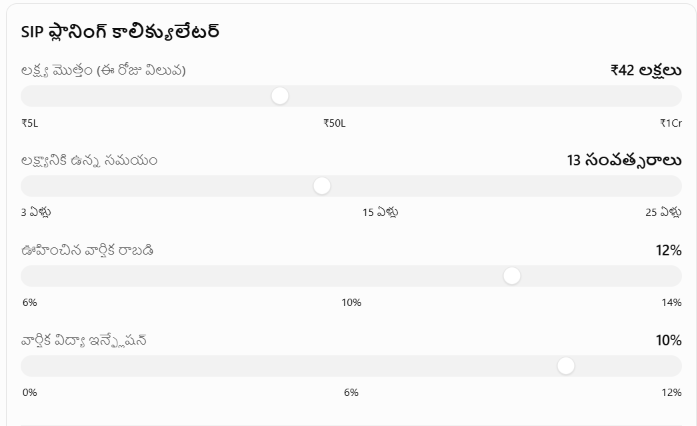
ఈ రోజు ₹42 లక్షలు అవసరమయ్యే లక్ష్యం, 10% ఇన్ఫ్లేషన్తో 13 ఏళ్ల తర్వాత:
₹145.00 లక్షలు
ఈ భవిష్యత్తు లక్ష్యాన్ని చేరుకోవడానికి అంచనా నెలవారీ SIP:
₹40,905
ఇది అంచనా మాత్రమే. మార్కెట్ రాబడి హామీ కాదు. పన్నులు, ఫీజులు, SIPలో అంతరాయాలు ఇందులో పరిగణించలేదు.
గమనిక: ఇన్ఫ్లేషన్ను ఉపయోగించి భవిష్యత్తు లక్ష్యాన్ని లెక్కించిన తర్వాత, ఆ భవిష్యత్తు లక్ష్యానికి సరిపోయే SIPని లెక్కించాలి. కాలిక్యులేటర్ ఈ విధానాన్నే అనుసరిస్తుంది.
పిల్లల వయస్సును బట్టి ఎలాంటి మ్యూచువల్ ఫండ్స్ ఎంచుకోవాలి?
పిల్లల వయస్సు ఆధారంగా ఫండ్ ఎంపిక చేసుకోవడం కంటే, డబ్బు అవసరమయ్యే సమయం (Investment Horizon) ఆధారంగా రిస్క్ను నిర్ణయించడం ముఖ్యం.
చిన్న వయస్సులో ఎక్కువ సమయం ఉంటుంది. కాబట్టి మార్కెట్ ఒడిదుడుకుల నుంచి కోలుకునే అవకాశం ఉండవచ్చు. లక్ష్యం దగ్గరపడే కొద్దీ పెట్టుబడిలో నష్టాన్ని భరించే సామర్థ్యం తగ్గుతుంది.

వయస్సు 0–5 సంవత్సరాలు
లక్ష్యానికి 13–18 సంవత్సరాలు లేదా అంతకంటే ఎక్కువ సమయం ఉన్నప్పుడు
ఈ దశలో ఈక్విటీ మ్యూచువల్ ఫండ్స్కు ఎక్కువ ప్రాధాన్యం ఇవ్వవచ్చు. దీర్ఘకాలంలో సంపద పెంచే అవకాశం ఉన్నప్పటికీ, మార్కెట్ పడిపోయినప్పుడు గణనీయమైన నష్టాలు కూడా రావచ్చు.
ఉదాహరణకు పరిశీలించగల కేటాయింపు:
-
30%–40% ఫ్లెక్సీ క్యాప్ లేదా మిడ్ క్యాప్ ఫండ్స్
-
20%–30% స్మాల్ క్యాప్ లేదా అదనపు వృద్ధి ఫండ్స్
-
30%–40% లార్జ్ క్యాప్ లేదా ఇండెక్స్ ఫండ్స్
ఇది ఒక ఉదాహరణ మాత్రమే. స్మాల్ క్యాప్ ఫండ్స్లో అధిక రిస్క్ ఉంటుంది. అందరికీ ఈ కేటాయింపు సరిపోదు.

వయస్సు 6–12 సంవత్సరాలు
లక్ష్యానికి 6–12 సంవత్సరాలు ఉన్నప్పుడు
ఈ దశలో పెట్టుబడి వృద్ధితో పాటు రిస్క్ నియంత్రణకు కూడా ప్రాధాన్యం ఇవ్వాలి.
పరిశీలించగల ఫండ్ రకాలు:
-
లార్జ్ క్యాప్ లేదా విస్తృత మార్కెట్ ఇండెక్స్ ఫండ్స్
-
లార్జ్ & మిడ్ క్యాప్ ఫండ్స్
-
రిస్క్ అర్థం చేసుకుని ఎంచుకున్న అగ్రెసివ్ హైబ్రిడ్ ఫండ్స్
మీ పిల్లల ఉన్నత విద్యకు ఇంకా 10 సంవత్సరాలు ఉంటే ఈక్విటీకి కొంత ప్రాధాన్యం ఇవ్వవచ్చు. అయితే 6–7 సంవత్సరాలే మిగిలి ఉంటే, లక్ష్యం మరియు రిస్క్ సామర్థ్యాన్ని బట్టి ఈక్విటీ కేటాయింపును తగ్గించాల్సి రావచ్చు.

వయస్సు 13–15 సంవత్సరాలు
లక్ష్యానికి సుమారు 3–5 సంవత్సరాలు మిగిలినప్పుడు
ఇప్పుడు ప్రధాన లక్ష్యం ఎక్కువ రాబడి పొందడం మాత్రమే కాదు; అవసరమైన సమయంలో డబ్బు అందుబాటులో ఉండేలా చూడటం కూడా.
పరిశీలించగల మార్గాలు:
-
స్వల్పకాలిక డెట్ ఫండ్స్
-
లిక్విడ్ ఫండ్స్
-
అవసరానికి అనుగుణంగా బ్యాంక్ FDలు
-
క్రమంగా ఈక్విటీ నుంచి తక్కువ రిస్క్ ఆస్తులకు మారడం
డెట్ ఫండ్స్ కూడా పూర్తిగా రిస్క్-ఫ్రీ కావు. క్రెడిట్ రిస్క్, వడ్డీ రేట్ల మార్పుల వల్ల వాటి విలువలో మార్పులు రావచ్చు. లక్ష్యం చాలా దగ్గరగా ఉంటే, హామీతో కూడిన బ్యాంక్ డిపాజిట్లు వంటి ప్రత్యామ్నాయాలను కూడా పరిశీలించండి.
ఒక ముఖ్యమైన సూత్రం
పిల్లల వయస్సు 10 సంవత్సరాలు అని మాత్రమే నిర్ణయించకండి. మీ పిల్లల వయస్సు 10 సంవత్సరాలు, కాలేజీకి వెళ్లడానికి ఇంకా 8 సంవత్సరాలు ఉంటే ఒక వ్యూహం సరిపోవచ్చు. కానీ 3 సంవత్సరాల్లోనే ఫీజు చెల్లించాల్సి ఉంటే మరో వ్యూహం అవసరం.
స్టెప్-అప్ SIP: ఆదాయం పెరిగే కొద్దీ పెట్టుబడిని పెంచండి
చాలామంది నెలకు ₹5,000 SIP ప్రారంభిస్తారు. కానీ 10–15 సంవత్సరాల పాటు అదే మొత్తాన్ని కొనసాగిస్తారు.
మీ ఆదాయం ప్రతి సంవత్సరం పెరుగుతున్నప్పుడు SIPని కూడా పెంచితే, మీ పెట్టుబడి లక్ష్యాన్ని చేరుకోవడానికి మరింత సహాయపడవచ్చు. దీన్నే స్టెప్-అప్ SIP (Step-Up SIP) అంటారు.
ఉదాహరణకు, మీరు నెలకు ₹5,000తో ప్రారంభించి ప్రతి సంవత్సరం SIP మొత్తాన్ని 10% పెంచుతారని అనుకుందాం.
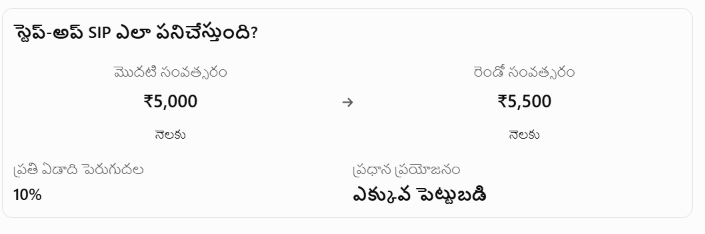
సాధారణ SIP vs స్టెప్-అప్ SIP
క్రింది పట్టికలో 15 సంవత్సరాల పాటు 12% వార్షిక రాబడి వస్తుందని ఊహించి, ప్రతి నెలా SIP చెల్లింపులు చేస్తున్న ఉదాహరణను చూడండి.
| వివరాలు | సాధారణ SIP | 10% Step-Up SIP |
|---|---|---|
| ప్రారంభ నెలవారీ SIP | ₹5,000 | ₹5,000 |
| ప్రతి సంవత్సరం SIP పెంపు | లేదు | 10% |
| 15 ఏళ్లలో మొత్తం పెట్టుబడి | ₹9 లక్షలు | సుమారు ₹19.1 లక్షలు |
| అంచనా చివరి కార్పస్ | ₹25 లక్షలు | సుమారు ₹47 లక్షలు |
గమనిక: గణాంకాలు నెలవారీ కాంపౌండింగ్, ప్రతి సంవత్సరం SIP మొత్తాన్ని 10% పెంచడం, స్థిరమైన 12% అంచనా రాబడి ఆధారంగా సుమారుగా చూపించబడ్డాయి. వాస్తవ రాబడి భిన్నంగా ఉంటుంది.
ఇక్కడ ప్రధాన పాఠం ఏమిటంటే, స్టెప్-అప్ SIPలో ఎక్కువ కార్పస్ రావడానికి కారణం కేవలం కాంపౌండింగ్ మాత్రమే కాదు. మీరు కాలక్రమేణా ఎక్కువ డబ్బును కూడా పెట్టుబడి పెడుతున్నారు.
ప్రాక్టికల్ చిట్కా: మీ జీతం లేదా వ్యాపార ఆదాయం పెరిగిన ప్రతిసారీ, మీకు సాధ్యమైనంత మేరకు SIPని 5%–10% పెంచే అలవాటు చేసుకోండి. అత్యవసర నిధి, బీమా, ఇతర అవసరాలను పక్కన పెట్టి మరీ పెట్టుబడిని పెంచకండి.
పిల్లల పేరు మీద పెట్టుబడి పెట్టాలా? తల్లిదండ్రుల పేరు మీద పెట్టాలా?
పిల్లల భవిష్యత్తు కోసం పెట్టుబడి ప్రారంభించేటప్పుడు చాలామందికి వచ్చే సందేహం ఇదే. మ్యూచువల్ ఫండ్స్లో పిల్లల పేరు మీద మైనర్ ఫోలియో ప్రారంభించవచ్చు. లేదా తల్లిదండ్రుల స్వంత ఫోలియోలోనే పిల్లల లక్ష్యం కోసం ప్రత్యేకంగా పెట్టుబడి పెట్టవచ్చు.
రెండు విధానాలకూ ప్రయోజనాలు, పరిమితులు ఉన్నాయి.
విధానం 1: పిల్లల పేరు మీద మైనర్ ఫోలియో
పిల్లల పేరిట పెట్టుబడి
పిల్లల పేరు మీద మ్యూచువల్ ఫండ్ ఫోలియో తెరవడానికి సాధారణంగా పిల్లల వివరాలు, అవసరమైన KYC పత్రాలు, తల్లిదండ్రులు లేదా చట్టబద్ధ సంరక్షకుడి వివరాలు అవసరమవుతాయి.
ప్రయోజనాలు
-
పిల్లల లక్ష్యం కోసం ప్రత్యేకంగా పెట్టుబడిని గుర్తించవచ్చు.
-
పిల్లల భవిష్యత్తు అవసరాలకు సంబంధించిన పెట్టుబడిని ఇతర పెట్టుబడుల నుంచి వేరుగా ఉంచవచ్చు.
-
పిల్లలు మేజర్ అయినప్పుడు, వర్తించే ప్రక్రియ ప్రకారం ఫోలియోను వారి పేరుతో నిర్వహించేలా మార్చవచ్చు.
గమనించాల్సిన విషయాలు
-
పిల్లల పేరుతో ఉన్న పెట్టుబడిని సాధారణంగా సంరక్షకుడు నిర్వహిస్తారు.
-
పిల్లలు 18 సంవత్సరాలు నిండినప్పుడు KYC, బ్యాంక్ వివరాలు, అవసరమైన డాక్యుమెంటేషన్తో మైనర్ నుంచి మేజర్గా మార్పు ప్రక్రియ పూర్తి చేయాలి. ఆ సమయంలో లావాదేవీలు తాత్కాలికంగా పరిమితం కావచ్చు.
-
మైనర్ ఆదాయానికి సంబంధించిన పన్ను నియమాలు వర్తించవచ్చు. సాధారణంగా పిల్లల ఆదాయం తల్లిదండ్రుల్లో ఒకరి ఆదాయంతో కలిపి లెక్కించే నిబంధనలు ఉన్నాయి; కొన్ని మినహాయింపులు కూడా ఉన్నాయి.
విధానం 2: తల్లిదండ్రుల పేరు మీద పెట్టుబడి
మీ స్వంత మ్యూచువల్ ఫండ్ ఫోలియోలో పిల్లల చదువుల కోసం ప్రత్యేక లక్ష్యాన్ని నిర్ణయించుకుని పెట్టుబడి పెట్టవచ్చు.
ప్రయోజనాలు
-
పెట్టుబడిపై నియంత్రణ మీ వద్ద ఉంటుంది.
-
అవసరానికి అనుగుణంగా SIP, ఫండ్ ఎంపిక, రిడెంప్షన్ నిర్వహించడం సులభంగా ఉండవచ్చు.
-
పిల్లల విద్య, రిటైర్మెంట్ వంటి వేర్వేరు లక్ష్యాల కోసం ప్రత్యేక పోర్ట్ఫోలియోలను రూపొందించవచ్చు.
గమనించాల్సిన విషయాలు
-
పిల్లల చదువుల కోసం కేటాయించిన డబ్బును ఇతర అవసరాలకు ఉపయోగించే ప్రమాదం ఉంటుంది.
-
పెట్టుబడి మీ పేరులో ఉంటే, దానికి సంబంధించిన పన్ను బాధ్యతలు సాధారణంగా మీకే వర్తిస్తాయి.
-
అనుకోని పరిస్థితుల్లో కుటుంబ సభ్యులకు పెట్టుబడి వివరాలు, నామినేషన్, వారసత్వ ఏర్పాట్లు స్పష్టంగా ఉండాలి.
నా ప్రాక్టికల్ సూచన
చాలా కుటుంబాలకు తల్లిదండ్రుల పేరు మీద ప్రత్యేకంగా పిల్లల లక్ష్యానికి కేటాయించిన పోర్ట్ఫోలియో నిర్వహించడం సౌకర్యంగా ఉంటుంది. అయితే పిల్లల పేరుతో పెట్టుబడి పెట్టాలని కోరుకుంటే మైనర్ ఫోలియో కూడా ఒక ఎంపిక.
ఏ విధానాన్ని ఎంచుకున్నా, పెట్టుబడి యాజమాన్యం, పన్నులు, ఉపసంహరణ నియమాలు, పిల్లలు మేజర్ అయినప్పుడు అనుసరించాల్సిన ప్రక్రియను ముందుగానే తెలుసుకోండి. మీ పరిస్థితికి సంబంధించిన తాజా నియమాలను ఫండ్ హౌస్ లేదా పన్ను నిపుణుడితో నిర్ధారించుకోండి.
పిల్లల భవిష్యత్తు ఫండ్కు అవసరమైన రిస్క్ మేనేజ్మెంట్
సరైన మ్యూచువల్ ఫండ్ ఎంచుకోవడం ఎంత ముఖ్యమో, పెట్టుబడిని రక్షించుకునే వ్యూహం రూపొందించుకోవడం కూడా అంతే ముఖ్యం.
7.1. లక్ష్యానికి 2–3 సంవత్సరాల ముందు ఈక్విటీ రిస్క్ తగ్గించండి
మీ పిల్లలు 18 సంవత్సరాల వయస్సులో కాలేజీలో చేరతారని అనుకుందాం. మీరు పెట్టుబడి మొత్తం ఈక్విటీ ఫండ్స్లోనే ఉంచి, కాలేజీ ఫీజు చెల్లించాల్సిన సమయంలో మార్కెట్ 25%–30% పడిపోతే ఏమవుతుంది?
అప్పుడు అవసరమైన మొత్తాన్ని సమకూర్చుకోవడానికి ఫండ్స్ను నష్టంలో విక్రయించాల్సిన పరిస్థితి రావచ్చు.
దీన్ని నివారించడానికి గోల్-బేస్డ్ డీ-రిస్కింగ్ (Goal-Based De-risking) వ్యూహాన్ని అనుసరించండి.
చదువుల లక్ష్యానికి ముందు పెట్టుబడి మార్పు
5 ఏళ్లు
లక్ష్యానికి 5 సంవత్సరాల ముందు
మొత్తం పోర్ట్ఫోలియోను సమీక్షించండి. భవిష్యత్తు అవసరానికి ఎంత డబ్బు కావాలో లెక్కించి, క్రమంగా రిస్క్ తగ్గించే ప్రణాళిక రూపొందించండి.
3 ఏళ్లు
లక్ష్యానికి 3 సంవత్సరాల ముందు
అవసరమైన మొత్తంలో కొంత భాగాన్ని తక్కువ రిస్క్ ఉన్న ఆస్తులకు మార్చడం ప్రారంభించండి. డబ్బును ఒకేసారి మార్చాలా, దశలవారీగా మార్చాలా అనేది మీ పరిస్థితిపై ఆధారపడి ఉంటుంది.
1 సంవత్సరం
లక్ష్యానికి 1 సంవత్సరం ముందు
సమీపంలో చెల్లించాల్సిన ఫీజుల మొత్తాన్ని తగిన లిక్విడ్ ఫండ్స్, స్వల్పకాలిక డెట్ ఫండ్స్ లేదా అవసరానికి సరిపోయే బ్యాంక్ డిపాజిట్లలో ఉంచే విషయాన్ని పరిశీలించండి.
STP అంటే ఏమిటి?
STP అంటే Systematic Transfer Plan. ఇది ఒకే ఫండ్ హౌస్లోని ఒక స్కీమ్ నుంచి మరో స్కీమ్కు నిర్ణీత మొత్తాన్ని క్రమం తప్పకుండా బదిలీ చేయడానికి ఉపయోగపడుతుంది.
ఉదాహరణకు, మీ లక్ష్యానికి ముందు ఈక్విటీ ఫండ్ నుంచి తక్కువ రిస్క్ ఉన్న డెట్ ఫండ్కు దశలవారీగా మారాలని అనుకోవచ్చు.
అయితే STPలో ఈక్విటీ ఫండ్ నుంచి డబ్బు బయటకు తీసుకోవడం సాధారణంగా రిడెంప్షన్గా పరిగణించబడుతుంది. అందువల్ల పన్ను, ఎగ్జిట్ లోడ్ వంటి అంశాలు వర్తించవచ్చు. అలాగే డెట్ ఫండ్స్ కూడా మార్కెట్ రిస్క్కు లోబడి ఉంటాయి.
7.2. తల్లిదండ్రులకు తగిన టర్మ్ ఇన్సూరెన్స్ ఉండాలి
పిల్లల భవిష్యత్తు కోసం SIP చేస్తున్నప్పుడు, ఆ పెట్టుబడికి ఆధారమైన మీ ఆదాయాన్ని కూడా రక్షించుకోవాలి.
కుటుంబంలో సంపాదించే వ్యక్తికి అనుకోని పరిస్థితి ఎదురైతే, నెలవారీ SIPలు ఆగిపోవచ్చు. అప్పుడు పిల్లల విద్యా లక్ష్యం ప్రమాదంలో పడుతుంది.
అందుకే ఈ మూడు అంశాలను పరిశీలించండి:
-
ప్యూర్ టర్మ్ ఇన్సూరెన్స్: కుటుంబ ఖర్చులు, అప్పులు, పిల్లల భవిష్యత్తు లక్ష్యాలు, మిగిలిన ఆదాయ అవసరాలను పరిగణనలోకి తీసుకుని తగిన బీమా కవరేజీ ఎంచుకోండి.
-
అత్యవసర నిధి: కుటుంబ ఖర్చులకు అనుగుణంగా సాధారణంగా 6–12 నెలల అవసరాలను తీర్చగల అత్యవసర నిధిని నిర్మించండి.
-
నామినేషన్, డాక్యుమెంటేషన్: మ్యూచువల్ ఫండ్ ఫోలియోలు, బ్యాంక్ ఖాతాలు, బీమా పాలసీల వివరాలను కుటుంబానికి తెలిసేలా సక్రమంగా ఉంచండి.
మీకు ఇప్పటికే టర్మ్ ఇన్సూరెన్స్ ఉన్నా, అది సరిపోతుందని ముందుగానే నిర్ణయించకండి. కుటుంబ అవసరాలు, ఆదాయం, అప్పులు, పిల్లల వయస్సు మారినప్పుడు కవరేజీని మళ్లీ సమీక్షించండి.
8. పిల్లల భవిష్యత్తు కోసం మ్యూచువల్ ఫండ్ SIP ప్రారంభించే ముందు చెక్లిస్ట్
మీ పెట్టుబడి ప్రణాళిక
0/7 పూర్తయ్యాయి
తరచుగా అడిగే ప్రశ్నలు (FAQs)
పిల్లల కోసం నెలకు ₹1,000 SIP సరిపోతుందా?
అవును, ప్రారంభించడానికి ₹1,000 కూడా మంచి మొత్తమే. అయితే లక్ష్యానికి అవసరమైన మొత్తం, పిల్లల వయస్సు, పెట్టుబడి కాలాన్ని బట్టి ₹1,000 సరిపోతుందా లేదా అనేది మారుతుంది. మీ ఆదాయం పెరిగినప్పుడు SIPని పెంచే ప్రయత్నం చేయండి.
పిల్లల భవిష్యత్తు కోసం ఏ మ్యూచువల్ ఫండ్ బెస్ట్?
అందరికీ సరిపోయే ఒకే బెస్ట్ ఫండ్ లేదు. దీర్ఘకాలిక లక్ష్యాలకు విస్తృత మార్కెట్ ఇండెక్స్ ఫండ్స్, ఫ్లెక్సీ క్యాప్ ఫండ్స్ వంటి ఎంపికలను పరిశీలించవచ్చు. ఫండ్ ఖర్చులు, పెట్టుబడి వ్యూహం, రిస్క్, పనితీరును సమీక్షించి నిర్ణయం తీసుకోవాలి. గత రాబడులు భవిష్యత్తు రాబడులకు హామీ కావు.
పిల్లల చదువుల కోసం PPF మంచిదా లేదా మ్యూచువల్ ఫండ్స్ మంచివా?
PPF ప్రభుత్వ మద్దతు ఉన్న పొదుపు పథకం; మ్యూచువల్ ఫండ్స్లో రాబడి మార్కెట్పై ఆధారపడి ఉంటుంది. భద్రతకు ప్రాధాన్యం ఇచ్చేవారికి PPF ఉపయోగపడవచ్చు. దీర్ఘకాలిక వృద్ధి లక్ష్యాల కోసం ఈక్విటీ మ్యూచువల్ ఫండ్స్ను పరిశీలించవచ్చు. రెండు మార్గాల ప్రయోజనాలు, పరిమితులను అర్థం చేసుకుని లక్ష్యానికి తగిన మిశ్రమాన్ని ఎంచుకోవచ్చు.
SIP ద్వారా 15 సంవత్సరాల్లో ₹50 లక్షలు సంపాదించవచ్చా?
సాధ్యమే, కానీ హామీ లేదు. అవసరమైన SIP మొత్తం మీరు ఎంచుకునే పెట్టుబడి కాలం, ఊహించిన రాబడి, ప్రతి సంవత్సరం SIP పెంపు ఆధారంగా మారుతుంది. మార్కెట్ రాబడులు స్థిరంగా ఉండవు కాబట్టి వాస్తవిక అంచనాలతో ప్రణాళిక రూపొందించాలి.
పిల్లల పేరు మీద మ్యూచువల్ ఫండ్స్ ప్రారంభించడానికి ఎంత వయస్సు ఉండాలి?
మైనర్ పిల్లల పేరు మీద కూడా మ్యూచువల్ ఫండ్ ఫోలియో ప్రారంభించవచ్చు. తల్లిదండ్రులు లేదా చట్టబద్ధ సంరక్షకుడు అవసరమైన KYC, గుర్తింపు, బ్యాంక్ సంబంధిత ప్రక్రియలను పూర్తి చేయాలి. నిర్దిష్ట పత్రాలు, విధానం ఫండ్ హౌస్ను బట్టి మారవచ్చు.
ముగింపు: ఈ రోజే చిన్న అడుగు వేయండి!
పిల్లల భవిష్యత్తు కోసం పెద్ద మొత్తంలో డబ్బు ఉండాల్సిన అవసరం లేదు. ముందుగానే ప్రణాళిక ప్రారంభించడం, క్రమం తప్పకుండా పెట్టుబడి పెట్టడం, ఆదాయం పెరిగినప్పుడు SIPని పెంచడం ముఖ్యం.
గుర్తుంచుకోవాల్సిన మూడు ముఖ్యమైన విషయాలు:
-
లక్ష్యాన్ని ముందుగానే లెక్కించండి: ప్రస్తుత విద్యా ఖర్చుకు భవిష్యత్తు ఇన్ఫ్లేషన్ను జోడించి అవసరమైన కార్పస్ను నిర్ణయించండి.
-
క్రమశిక్షణతో పెట్టుబడి పెట్టండి: మీ రిస్క్ సామర్థ్యానికి అనుగుణంగా SIP ప్రారంభించి, వీలైనప్పుడు స్టెప్-అప్ చేయండి.
-
లక్ష్యం దగ్గరపడే కొద్దీ రిస్క్ తగ్గించండి: అవసరమైన డబ్బును చివరి నిమిషంలో మార్కెట్ ఒడిదుడుకులకు వదిలేయకండి.
మీరు ఈ రోజు నెలకు ₹1,000తో ప్రారంభించినా, మీ పిల్లల భవిష్యత్తు కోసం ఒక ముఖ్యమైన అడుగు వేసినట్టే. మీ ఆదాయం, పిల్లల వయస్సు, లక్ష్యానికి ఉన్న సమయం ఆధారంగా ఆ మొత్తాన్ని క్రమంగా పెంచుకోండి.
గమనిక: ఈ వ్యాసం సాధారణ ఆర్థిక అవగాహన కోసం మాత్రమే. మ్యూచువల్ ఫండ్స్ మార్కెట్ రిస్క్కు లోబడి ఉంటాయి. పెట్టుబడి పెట్టే ముందు సంబంధిత పథకం పత్రాలు చదివి, అవసరమైతే అర్హత కలిగిన ఆర్థిక సలహాదారుని సంప్రదించండి.