50-30-20 Rule in Telugu: మీ జీతాన్ని ఇలా విభజించుకోండి!

నెల జీతం ₹30,000 వస్తుందా? జీతం వచ్చిన కొద్ది రోజులకే డబ్బు అయిపోతోందా? ఇంటి ఖర్చులు, EMIలు చెల్లించిన తర్వాత పొదుపు చేయడానికి డబ్బు మిగలడం లేదా?
అయితే మీకు 50-30-20 Budget Rule ఉపయోగపడుతుంది. ఈ పద్ధతి ద్వారా మీ జీతాన్ని మూడు భాగాలుగా విభజించుకుని, ఇంటి ఖర్చులు చూసుకుంటూనే భవిష్యత్తు కోసం డబ్బు పొదుపు చేసుకోవచ్చు.
ఈరోజు ఈ ఆర్టికల్లో 50-30-20 Rule అంటే ఏమిటి, మీ జీతానికి ఇది ఎలా వర్తిస్తుంది, ప్రతి నెల ఎంత డబ్బు సేవ్ చేయవచ్చో సులభంగా తెలుసుకుందాం.
50-30-20 Rule అంటే ఏమిటి?
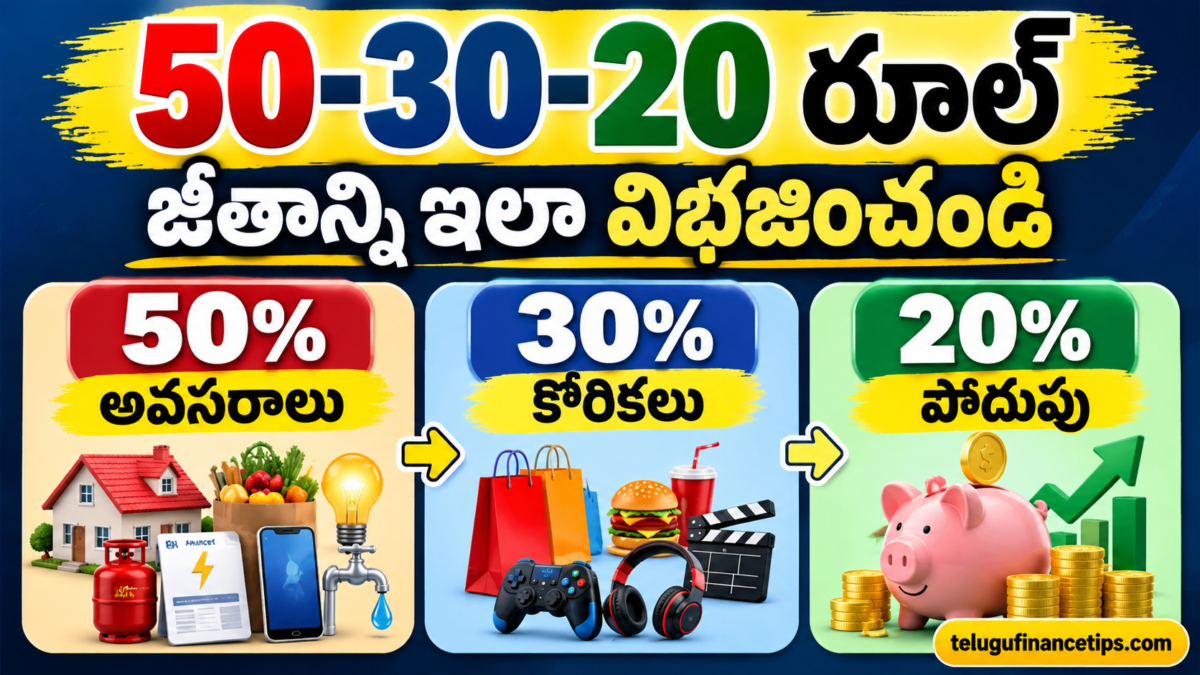
50-30-20 Rule అనేది మీ నెలవారీ ఆదాయాన్ని మూడు భాగాలుగా విభజించే ఒక సులభమైన Budget Planning Method.
ఈ నియమం ప్రకారం మీ చేతికి వచ్చే నెలవారీ జీతాన్ని ఇలా విభజించుకోవచ్చు:
- 50% – Needs: తప్పనిసరి అవసరాలు
- 30% – Wants: వ్యక్తిగత కోరికలు
- 20% – Savings: పొదుపు, పెట్టుబడులు, అప్పుల తగ్గింపు
ఈ పద్ధతిలో ముందుగా మీ అవసరాలకు డబ్బు కేటాయించి, తర్వాత కోరికల కోసం ఖర్చు చేసి, మిగిలిన మొత్తాన్ని పొదుపు చేయడం కాకుండా, పొదుపు కోసం కూడా ముందుగానే ప్రణాళిక వేసుకోవచ్చు.
₹30,000 జీతాన్ని ఎలా విభజించుకోవాలి?
మీ నెలవారీ జీతం ₹30,000 అనుకుందాం. 50-30-20 Rule ప్రకారం మీ Budget ఇలా ఉంటుంది.
| ఖర్చుల విభాగం | శాతం | నెలవారీ మొత్తం |
|---|---|---|
| Needs – అవసరాలు | 50% | ₹15,000 |
| Wants – కోరికలు | 30% | ₹9,000 |
| Savings – పొదుపు | 20% | ₹6,000 |
| మొత్తం | 100% | ₹30,000 |
ఈ విధంగా మీరు ప్రతి నెల ₹6,000 పొదుపు చేయగలిగితే, ఒక సంవత్సరంలో ₹72,000 కూడబెట్టవచ్చు. ఇందులో వడ్డీ లేదా పెట్టుబడి రాబడులు లెక్కించలేదు.
ఇప్పుడు ఈ మూడు విభాగాల్లో ఏయే ఖర్చులు వస్తాయో చూద్దాం.
1. జీతంలో 50% – Needs (అవసరాలు)
మీరు, మీ కుటుంబం రోజువారీ జీవితం కొనసాగించడానికి అవసరమైన ఖర్చులను Needs అంటారు.
ఉదాహరణకు:
- ఇంటి అద్దె లేదా Home Loan EMI
- కిరాణా సరుకులు, ఆహారం
- కరెంట్ బిల్లు, నీటి బిల్లు
- పిల్లల స్కూల్ ఫీజులు
- ఆఫీసుకు వెళ్లడానికి ప్రయాణ ఖర్చులు
- అవసరమైన మందులు, వైద్య ఖర్చులు
మీ జీతం ₹30,000 అయితే, ఈ ఖర్చుల కోసం సుమారు ₹15,000 కేటాయించవచ్చు.
అయితే మీ ఇంటి అద్దె, పిల్లల ఫీజులు లేదా EMIలు ఎక్కువగా ఉంటే 50%లోపు ఖర్చులను నిర్వహించడం కష్టమవచ్చు. అలాంటప్పుడు మీ కుటుంబ పరిస్థితికి అనుగుణంగా బడ్జెట్ను మార్చుకోండి.
2. జీతంలో 30% – Wants (కోరికలు)
మనకు అవసరమైన ఖర్చులు కాకుండా, సంతోషం కోసం చేసే ఖర్చులను Wants అంటారు.
ఉదాహరణకు:
- హోటల్లో భోజనం
- సినిమాలు, వినోదం
- షాపింగ్, కొత్త దుస్తులు
- అవసరం లేని అదనపు కొనుగోళ్లు
- Paid Subscriptions
- విహారయాత్రలు
₹30,000 జీతంలో ఈ ఖర్చుల కోసం ₹9,000 వరకు కేటాయించవచ్చు.
అయితే ఈ మొత్తం ఖర్చు చేయాల్సిందే అని కాదు. మీరు తక్కువ ఖర్చు చేస్తే, మిగిలిన డబ్బును పొదుపు కోసం ఉపయోగించవచ్చు.
చిన్న చిట్కా: ఏదైనా వస్తువు కొనాలనిపించినప్పుడు అది నిజంగా అవసరమా, లేక కేవలం కోరిక మాత్రమేనా అని ఒక్కసారి ఆలోచించండి.
3. జీతంలో 20% – Savings (పొదుపు)
మీ ఆర్థిక భవిష్యత్తుకు పొదుపు చాలా ముఖ్యం. జీతం వచ్చిన తర్వాత మిగిలిన డబ్బును మాత్రమే సేవ్ చేయాలని అనుకోకుండా, వీలైనంత వరకు ముందుగానే పొదుపు కోసం ఒక మొత్తాన్ని కేటాయించండి.
ఈ డబ్బును మీ అవసరాలకు అనుగుణంగా విభజించుకోవచ్చు.
Emergency Fund: ఉద్యోగం కోల్పోవడం, అనుకోని వైద్య ఖర్చులు వంటి అత్యవసర పరిస్థితుల కోసం డబ్బు నిల్వ చేయండి.
FD లేదా RD: మీ లక్ష్యాలు, డబ్బు అవసరమయ్యే సమయం ఆధారంగా బ్యాంకు డిపాజిట్లను పరిశీలించవచ్చు.
SIP / Mutual Funds: దీర్ఘకాలిక లక్ష్యాల కోసం పెట్టుబడులు పెట్టాలనుకుంటే, వాటి రిస్క్ను అర్థం చేసుకుని నిర్ణయం తీసుకోండి. Mutual Fundsలో రాబడులు హామీగా ఉండవు.
Debt Repayment: అధిక వడ్డీ ఉన్న అప్పులు ఉంటే, వాటిని తగ్గించడానికి కూడా మీ ఆర్థిక ప్రణాళికలో చోటు కల్పించండి.
ఉదాహరణకు, ₹30,000 జీతంలో ₹6,000 పొదుపు కోసం కేటాయిస్తే, మీ లక్ష్యాలకు అనుగుణంగా ఆ మొత్తాన్ని Emergency Fund, అప్పుల చెల్లింపు, పెట్టుబడుల మధ్య విభజించుకోవచ్చు.
మీ జీతం ఎంత? ఈ పట్టికలో లెక్కించుకోండి
మీరు ఎంత సంపాదిస్తున్నారో బట్టి 50-30-20 Rule ప్రకారం నెలవారీ మొత్తాలు ఎలా ఉంటాయో చూద్దాం.
| నెలవారీ జీతం | 50% అవసరాలు | 30% కోరికలు | 20% పొదుపు |
|---|---|---|---|
| ₹20,000 | ₹10,000 | ₹6,000 | ₹4,000 |
| ₹30,000 | ₹15,000 | ₹9,000 | ₹6,000 |
| ₹40,000 | ₹20,000 | ₹12,000 | ₹8,000 |
| ₹50,000 | ₹25,000 | ₹15,000 | ₹10,000 |
| ₹60,000 | ₹30,000 | ₹18,000 | ₹12,000 |
ఈ లెక్కలు ఉదాహరణ కోసం మాత్రమే. మీ ఇంటి ఖర్చులు, కుటుంబ బాధ్యతలు, అప్పులు, ఆర్థిక లక్ష్యాలను బట్టి ఈ శాతాలను మార్చుకోవచ్చు.
ప్రతి నెల పొదుపు పెరగాలంటే ఈ 5 చిట్కాలు పాటించండి
1. జీతం వచ్చిన వెంటనే Budget సిద్ధం చేసుకోండి
జీతం వచ్చిన తర్వాత ఏ ఖర్చుకు ఎంత డబ్బు కేటాయించాలో ముందుగానే నిర్ణయించండి.
2. ఖర్చులను రాసుకోండి
ప్రతిరోజూ చేసే చిన్న చిన్న ఖర్చులను కూడా నోట్ చేసుకోండి. నెలాఖరులో మీ డబ్బు ఎక్కడ ఖర్చవుతోందో అర్థమవుతుంది.
3. అనవసరమైన Subscriptions తగ్గించండి
ఉపయోగించని Apps, OTT Subscriptions, తరచుగా చేసే Online Shopping వంటి ఖర్చులను పరిశీలించండి.
4. Emergency Fund ఏర్పాటు చేసుకోండి
ముందుగా కొంత అత్యవసర నిధిని కూడబెట్టడం ప్రారంభించండి. క్రమంగా మీ అవసరమైన నెలవారీ ఖర్చులకు 3–6 నెలల మొత్తాన్ని లక్ష్యంగా పెట్టుకోవచ్చు.
5. ప్రతి నెల Budget Review చేయండి
నెలాఖరులో మీ ఖర్చులు, పొదుపులను పరిశీలించండి. ఏ ఖర్చులు తగ్గించవచ్చో గుర్తించి, వచ్చే నెల బడ్జెట్ను మెరుగుపరచండి.
50-30-20 Rule అందరికీ సరిపోతుందా?
లేదు. ఇది ప్రతి ఒక్కరికీ తప్పనిసరిగా వర్తించే నియమం కాదు. మీ జీతం తక్కువగా ఉండి, ఇంటి అద్దె, EMIలు, పిల్లల చదువు ఖర్చులు ఎక్కువగా ఉంటే 50%లోపు అవసరాలను నిర్వహించడం సాధ్యం కాకపోవచ్చు.
అలాంటి పరిస్థితుల్లో ముందుగా తప్పనిసరి ఖర్చులకు ప్రాధాన్యత ఇవ్వండి. వీలైనంత చిన్న మొత్తంతో పొదుపు ప్రారంభించి, ఆదాయం పెరిగే కొద్దీ పొదుపు మొత్తాన్ని పెంచుకోండి.
మీకు ఇప్పటికే అధిక వడ్డీ అప్పులు ఉంటే, వాటిని తగ్గించడం కూడా ముఖ్యమైన ఆర్థిక లక్ష్యమే.
గుర్తుంచుకోండి: 50-30-20 Rule ఒక మార్గదర్శకం మాత్రమే. మీ కుటుంబ పరిస్థితికి సరిపోయే బడ్జెట్ను రూపొందించుకోవడమే అసలు లక్ష్యం.
ముగింపు
జీతం ఎంత వస్తుందన్నదానికంటే, ఆ డబ్బును ఎలా ఉపయోగిస్తున్నామన్నది ముఖ్యం. ప్రతి నెల ఖర్చులను ప్లాన్ చేసుకుని, పొదుపు కోసం ముందుగానే డబ్బు కేటాయిస్తే మీ ఆర్థిక లక్ష్యాల వైపు క్రమంగా ముందుకు వెళ్లవచ్చు.
ఈరోజే మీ నెలవారీ జీతం, అవసరమైన ఖర్చులు, కోరికల కోసం చేసే ఖర్చులు, పొదుపు మొత్తాలను రాసుకోండి. మీకు సరిపోయే Monthly Budget Plan రూపొందించుకోండి.
ఇలాంటి మరిన్ని Money Saving Tips, Budget Planning, FD, SIP, Personal Finance వివరాల కోసం TeluguFinanceTips.comను సందర్శించండి.