No Cost EMI ఆఫర్ చూసి వస్తువులు కొంటున్నారా? మీకు తెలియని అసలు నిజం ఇదే!

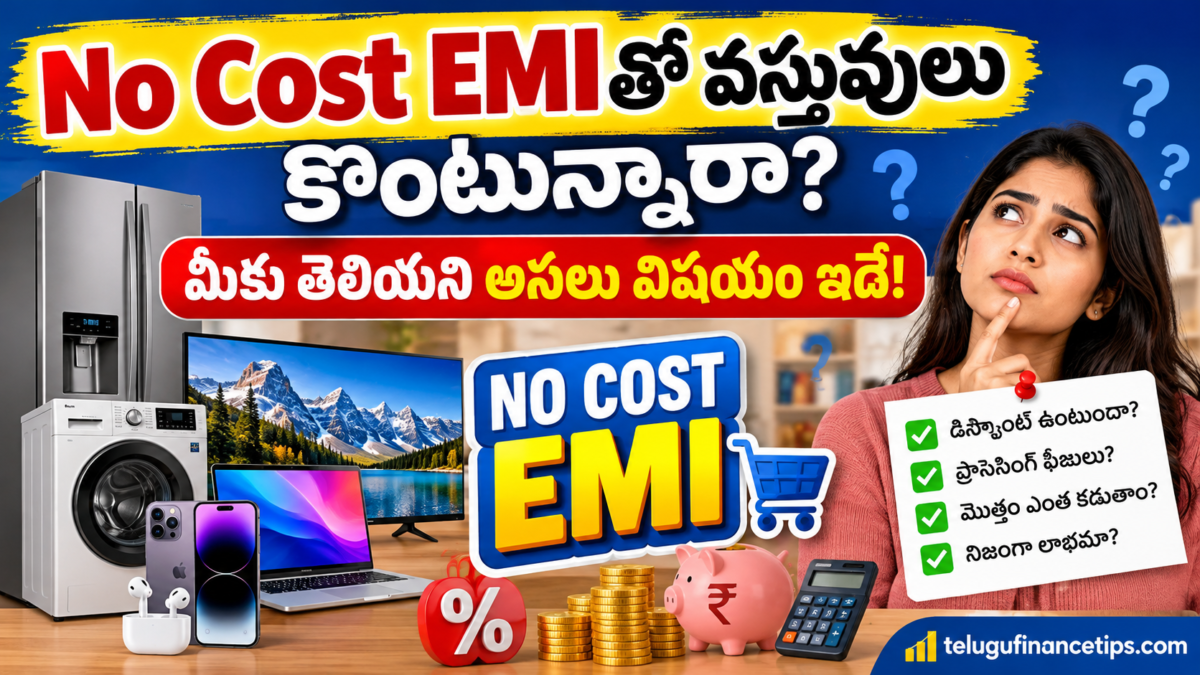
స్మార్ట్ఫోన్ కొనాలన్నా, టీవీ తీసుకోవాలన్నా, ఫ్రిజ్ లేదా ల్యాప్టాప్ కొనాలన్నా.. షాపింగ్ వెబ్సైట్లు, ఎలక్ట్రానిక్ షోరూమ్లలో No Cost EMI ఆఫర్లు కనిపిస్తుంటాయి. “వడ్డీ లేదు.. నెలకు కొంత మొత్తం చెల్లిస్తే చాలు” అనే ప్రకటనలు చాలామందిని ఆకర్షిస్తాయి.
అయితే, నిజంగానే No Cost EMIలో ఎలాంటి అదనపు ఖర్చులు ఉండవా? నగదు చెల్లించి వస్తువు కొనడం కంటే EMI ఎంచుకోవడం వల్ల ఎక్కువ డబ్బు చెల్లించాల్సి వస్తుందా?
వడ్డీ లేదనే మాట చూసి వెంటనే కొనుగోలు చేసే ముందు కొన్ని విషయాలు తప్పకుండా తెలుసుకోవాలి. లేకపోతే డిస్కౌంట్లు కోల్పోవడం, ప్రాసెసింగ్ ఫీజులు చెల్లించడం వంటి కారణాలతో మీరు అనుకున్నదానికంటే ఎక్కువ ఖర్చు చేయాల్సి రావచ్చు.
Also Read: PMSBY Scheme 2026: రూ.20 చెల్లిస్తే రూ.2 లక్షల ప్రమాద బీమా.. ఈ ప్రభుత్వ పథకం మీకు తెలుసా?
No Cost EMI అంటే ఏమిటి?
No Cost EMI అంటే ఒక వస్తువు ధరను ఒకేసారి చెల్లించకుండా, నిర్ణీత నెలవారీ వాయిదాల్లో చెల్లించే సదుపాయం. సాధారణంగా ఈ పథకంలో వినియోగదారుడిపై పడే వడ్డీ భారాన్ని విక్రేత లేదా బ్రాండ్ భరించే విధానం ఉండవచ్చు. కొన్ని ఆఫర్లలో వడ్డీకి సమానమైన మొత్తాన్ని డిస్కౌంట్ రూపంలో సర్దుబాటు చేస్తారు.
ఉదాహరణకు, మీరు రూ.30,000 విలువైన మొబైల్ ఫోన్ కొనాలనుకుంటున్నారని అనుకుందాం. 6 నెలల No Cost EMI అందుబాటులో ఉంటే, ఇతర ఛార్జీలు లేని సరళమైన ఉదాహరణలో నెలకు రూ.5,000 చొప్పున చెల్లించవచ్చు.
కానీ అసలు విషయం ఏమిటంటే.. EMIలో నెలకు ఎంత చెల్లించాలనే దానితోపాటు, చివరికి మీ జేబు నుంచి మొత్తం ఎంత వెళ్తుందో కూడా చూడాలి.
No Cost EMIలో నిజంగా అదనపు ఖర్చులు ఉండవా?
ప్రతి ఆఫర్లో పరిస్థితులు ఒకేలా ఉండవు. వడ్డీ ఖర్చును విక్రేత భరించినా, ఇతర ఛార్జీలు ఉండే అవకాశం ఉంది.
1. ప్రాసెసింగ్ ఫీజు చెల్లించాల్సి రావచ్చు
కొన్ని బ్యాంకులు లేదా ఆర్థిక సంస్థలు EMI సదుపాయానికి ప్రాసెసింగ్ ఫీజు వసూలు చేస్తాయి. దానిపై వర్తించే GST కూడా ఉండవచ్చు.
ఉదాహరణకు, ప్రాసెసింగ్ ఫీజు రూ.299 అయితే, దానిపై 18% GST వర్తించినప్పుడు మొత్తం రూ.352.82 అవుతుంది.
ఈ మొత్తం ప్రతి ఆఫర్కు వర్తిస్తుందని కాదు. మీ బ్యాంకు లేదా విక్రేత అందించే నిబంధనలను పరిశీలించాలి.
2. నగదు చెల్లిస్తే వచ్చే డిస్కౌంట్ కోల్పోవచ్చు
ఇది చాలామంది పట్టించుకోని ముఖ్యమైన విషయం.
ఒక వస్తువు ధర రూ.30,000 అనుకుందాం. పూర్తి చెల్లింపుపై రూ.2,000 డిస్కౌంట్ ఇస్తే, మీరు ఆ వస్తువును రూ.28,000కే కొనవచ్చు.
కానీ No Cost EMIలో ఆ డిస్కౌంట్ అందుబాటులో లేకపోతే, వస్తువు కోసం రూ.30,000 చెల్లించాల్సి రావచ్చు.
అంటే, EMIపై ప్రత్యేక వడ్డీ లేకపోయినా, నగదు కొనుగోలుతో పోలిస్తే రూ.2,000 ఎక్కువ ఖర్చవుతుంది.
అందుకే కొనుగోలు చేసే ముందు రెండు ధరలను పోల్చడం ముఖ్యం.
Also Read: Bank Accountలో Nominee పెట్టకపోతే ఏమవుతుంది? మీ డబ్బు ఎవరికి వస్తుంది?
3. క్రెడిట్ కార్డు బిల్లును నిర్లక్ష్యం చేయకండి
క్రెడిట్ కార్డుపై No Cost EMI తీసుకున్నప్పుడు, EMI చెల్లింపులు సమయానికి జరగాలి. బకాయిలు లేదా ఇతర చెల్లింపులు ఆలస్యమైతే, వర్తించే ఛార్జీలు పడవచ్చు. చెల్లింపుల వైఫల్యం మీ క్రెడిట్ స్కోర్పైనా ప్రభావం చూపవచ్చు.
అందువల్ల EMI తీసుకునే ముందు నెలవారీ చెల్లింపులు సులభంగా నిర్వహించగలరా అని ఆలోచించండి.
4. చిన్న EMIల పేరుతో ఎక్కువ వస్తువులు కొనకండి
నెలకు రూ.2,000 మాత్రమే కట్టాలి అనిపిస్తే ఒక వస్తువు కొనడం సులభంగా అనిపించవచ్చు. కానీ రెండు మూడు వస్తువులను EMIలో కొంటే నెలవారీ భారం పెరుగుతుంది.
ఉదాహరణకు:
- మొబైల్ EMI: రూ.3,000
- టీవీ EMI: రూ.2,500
- ఇతర కొనుగోలు EMI: రూ.1,500
మొత్తం నెలవారీ EMI రూ.7,000 అవుతుంది.
ఈ మొత్తం మీ కుటుంబ ఖర్చులు, పొదుపు, ఇతర ఆర్థిక అవసరాలపై ప్రభావం చూపవచ్చు. కాబట్టి EMI సౌకర్యం ఉందని అనవసరమైన కొనుగోళ్లు చేయకండి.
No Cost EMIతో కొనడం మంచిదా? నగదు చెల్లించడం మంచిదా?
ఇది మీ ఆర్థిక పరిస్థితి, వస్తువు ధర, అందుబాటులో ఉన్న డిస్కౌంట్లు, EMI నిబంధనలపై ఆధారపడి ఉంటుంది.
నగదు చెల్లించడం ప్రయోజనకరంగా ఉండే పరిస్థితులు:
- పూర్తి చెల్లింపుపై మంచి డిస్కౌంట్ లభిస్తే.
- EMIపై అదనపు ఛార్జీలు ఉంటే.
- కొనుగోలు చేసిన తర్వాత కూడా మీ అత్యవసర అవసరాలకు సరిపడా పొదుపు మిగిలి ఉంటే.
No Cost EMI ఉపయోగపడే పరిస్థితులు:
- వస్తువు మీకు నిజంగా అవసరమైతే.
- నెలవారీ చెల్లింపులు మీ బడ్జెట్కు సరిపోతే.
- నగదు కొనుగోలుతో పోలిస్తే EMIలో మొత్తం ఖర్చు గణనీయంగా పెరగకపోతే.
- వర్తించే ఫీజులు, షరతులు మీకు స్పష్టంగా తెలిసి ఉంటే.
ఒకేసారి మొత్తం చెల్లించడానికి మీ పొదుపును పూర్తిగా ఖర్చు చేయడం కూడా మంచిది కాకపోవచ్చు. అందువల్ల మీ అవసరాలు, పొదుపు, మొత్తం కొనుగోలు ఖర్చును బట్టి నిర్ణయం తీసుకోండి.
Continue to Read: Health Insurance తీసుకునే ముందు ఈ 15 విషయాలు తప్పక చెక్ చేయండి.. లేదంటే లక్షల్లో నష్టం!
No Cost EMI తీసుకునే ముందు ఈ 5 విషయాలు చెక్ చేయండి
- అసలు ధర తెలుసుకోండి: అదే వస్తువు ఇతర దుకాణాలు, వెబ్సైట్లలో ఎంతకు లభిస్తుందో పోల్చండి.
- అన్ని ఛార్జీలు చూడండి: ప్రాసెసింగ్ ఫీజు, GST, ఇతర వర్తించే ఫీజులను పరిశీలించండి.
- మొత్తం EMI లెక్కించండి: డౌన్ పేమెంట్తో పాటు అన్ని వాయిదాలు కలిపి ఎంత చెల్లించాల్సి వస్తుందో తెలుసుకోండి.
- డిస్కౌంట్లు పోల్చండి: నగదు కొనుగోలుపై లభించే ఆఫర్లను కూడా పరిగణనలోకి తీసుకోండి.
- నిబంధనలు చదవండి: ఆలస్యపు చెల్లింపులు, రిటర్న్, రుణాన్ని ముందుగానే ముగించడం వంటి అంశాలపై షరతులు తెలుసుకోండి.
చివరిగా.. No Cost EMI చూసి వెంటనే కొనాలా?
No Cost EMI అనేది ప్రతి సందర్భంలో లాభదాయకమని చెప్పలేం. అదే విధంగా ప్రతి EMI ఆఫర్ నష్టదాయకమూ కాదు.
వస్తువు ధర, డిస్కౌంట్లు, ప్రాసెసింగ్ ఫీజులు, నెలవారీ బడ్జెట్ను పోల్చిన తర్వాతే నిర్ణయం తీసుకోవాలి.
గుర్తుంచుకోండి: “వడ్డీ లేదు” అనే మాట కంటే, “మొత్తంగా ఎంత చెల్లించాలి?” అనే ప్రశ్న మీకు ఎక్కువ ఉపయోగపడుతుంది.
మీకు నిజంగా అవసరమైన వస్తువును, మీ బడ్జెట్కు సరిపోయే ధరలో కొనుగోలు చేయండి. EMI ఆఫర్ ఉందని అనవసరంగా ఖర్చు చేయకుండా ఉండటమే తెలివైన ఆర్థిక నిర్ణయం.
గమనిక: ఈ కథనం సాధారణ ఆర్థిక అవగాహన కోసం మాత్రమే. వాస్తవ EMI నిబంధనలు, ఫీజులు, వడ్డీ సర్దుబాటు బ్యాంకు, విక్రేత, కార్డు, ఆఫర్ను బట్టి మారవచ్చు.

1 కామెంట్