Credit Card Minimum Due మాత్రమే కడుతున్నారా? మీ జేబుకు ఎంత నష్టమో తెలుసా?

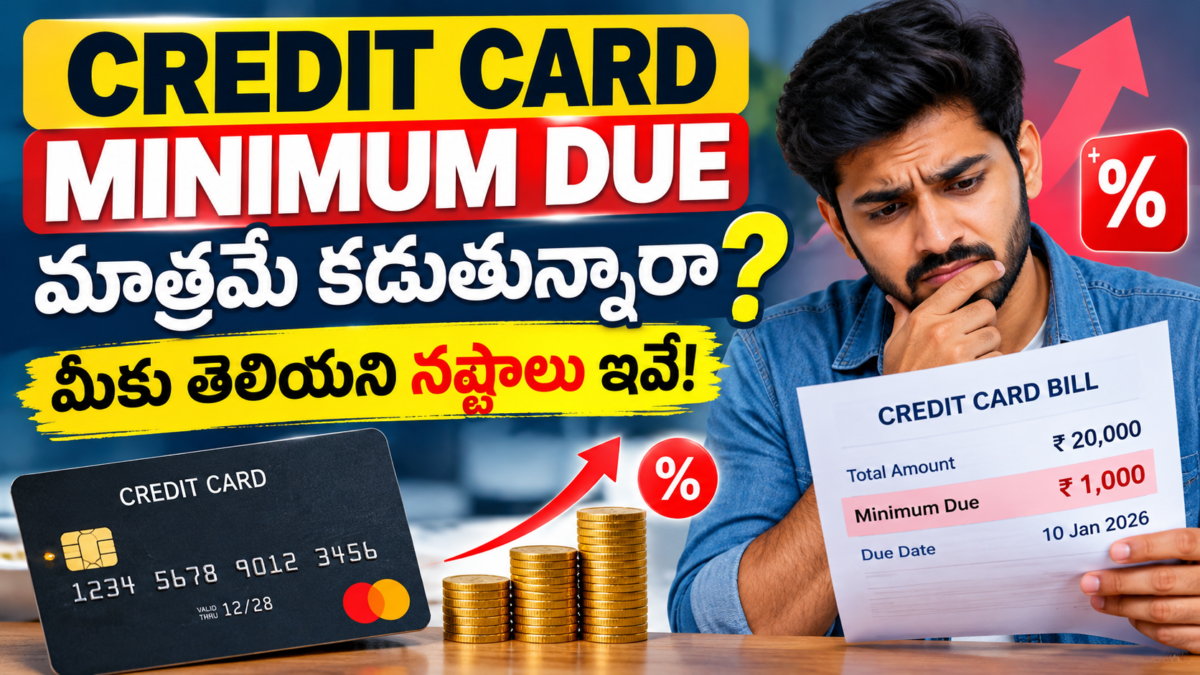
Credit Card Minimum Due: క్రెడిట్ కార్డు బిల్లు వచ్చినప్పుడు మొత్తం డబ్బు చెల్లించలేక Minimum Due మాత్రమే చెల్లిస్తున్నారా? అయితే మీరు తప్పనిసరిగా ఒక విషయం తెలుసుకోవాలి. కనీస మొత్తం చెల్లించినంత మాత్రాన మీ క్రెడిట్ కార్డు అప్పు తీరిపోదు. మిగిలిన బకాయిపై వడ్డీ పడటంతో పాటు, భవిష్యత్తులో మీరు చేసే కొనుగోళ్లు కూడా ఖరీదైనవిగా మారవచ్చు.
చాలామంది క్రెడిట్ కార్డు వినియోగదారులు Credit Card Minimum Due అంటే ఏమిటి, Minimum Due చెల్లిస్తే వడ్డీ పడుతుందా, క్రెడిట్ కార్డు బిల్లు పూర్తిగా చెల్లించకపోతే ఏమవుతుంది అనే విషయాలపై స్పష్టత లేకుండా ఉంటారు. అందుకే క్రెడిట్ కార్డు ఉపయోగించేవారు ఈ వివరాలను తెలుసుకోవడం ముఖ్యం.
also read: No Cost EMI ఆఫర్ చూసి వస్తువులు కొంటున్నారా? మీకు తెలియని అసలు నిజం ఇదే!
Credit Card Minimum Due అంటే ఏమిటి?
క్రెడిట్ కార్డు బిల్లులో బ్యాంక్ సూచించే కనీస చెల్లింపు మొత్తాన్ని Minimum Amount Due లేదా Credit Card Minimum Due అంటారు. గడువు తేదీలోపు ఈ మొత్తాన్ని చెల్లిస్తే, సాధారణంగా కనీస చెల్లింపు అవసరాన్ని పూర్తి చేసినట్లవుతుంది. అయితే, మిగిలిన బకాయి అలాగే ఉంటుంది.
ఉదాహరణకు, మీ క్రెడిట్ కార్డు బిల్లు ₹20,000 ఉందనుకుందాం. అందులో Minimum Due ₹1,000గా చూపిస్తే, మీరు ₹1,000 చెల్లించిన తర్వాత మిగిలిన ₹19,000 బకాయిగా ఉంటుంది. ఈ బకాయిపై మీ బ్యాంక్ నిబంధనల ప్రకారం వడ్డీ పడవచ్చు.
Minimum Due మాత్రమే చెల్లిస్తే ఎంత వడ్డీ పడుతుంది?
క్రెడిట్ కార్డు వడ్డీ రేటు సాధారణంగా కార్డు రకం, బ్యాంక్ నిబంధనలపై ఆధారపడి ఉంటుంది. ఉదాహరణకు, మిగిలిన ₹19,000పై నెలకు 3.5% వడ్డీ రేటు వర్తిస్తుందని అనుకుంటే, ఒక నెలకు సుమారుగా ₹665 వడ్డీ రావచ్చు.
ఇది కేవలం సరళమైన అంచనా మాత్రమే. వాస్తవంగా వడ్డీ లెక్కింపు లావాదేవీల తేదీలు, చెల్లింపులు, వర్తించే పన్నులు, కార్డు నిబంధనలపై ఆధారపడి ఉంటుంది.
Credit Card Bill పూర్తిగా చెల్లించకపోతే ఏమవుతుంది?
1. వడ్డీ భారం పెరగవచ్చు: మిగిలిన క్రెడిట్ కార్డు బకాయిపై వడ్డీ పడటం వల్ల మీరు తిరిగి చెల్లించాల్సిన మొత్తం పెరుగుతుంది.
2. Interest-Free Period కోల్పోవచ్చు: మొత్తం స్టేట్మెంట్ బకాయిని పూర్తిగా చెల్లించకపోతే, కొత్త కొనుగోళ్లకు లభించే వడ్డీ రహిత గడువు ప్రభావితమవచ్చు. ఖచ్చితమైన నిబంధనలు మీ కార్డుపై ఆధారపడి ఉంటాయి.
3. అప్పు తీర్చడానికి ఎక్కువ సమయం పట్టవచ్చు: ప్రతి నెలా Minimum Due మాత్రమే చెల్లిస్తే, వడ్డీతో పాటు బకాయి కొనసాగి ఆర్థిక భారం పెరగవచ్చు.
4. CIBIL Scoreపై ప్రభావం ఉండవచ్చు: క్రెడిట్ కార్డు వినియోగం ఎక్కువగా ఉండటం క్రెడిట్ స్కోర్ను ప్రభావితం చేయవచ్చు. చెల్లింపులు గడువు దాటడం మరింత ప్రతికూలంగా ఉండవచ్చు.
Credit Card Bill చెల్లించేటప్పుడు ఈ తప్పులు చేయకండి
- సాధ్యమైనంత వరకు మొత్తం స్టేట్మెంట్ బకాయిని గడువు తేదీలోపు చెల్లించండి.
- కేవలం Minimum Due చెల్లించి మిగిలిన మొత్తాన్ని నిర్లక్ష్యం చేయకండి.
- క్రెడిట్ కార్డు స్టేట్మెంట్లో వడ్డీ రేటు, ఆలస్యపు ఛార్జీలు, ఇతర ఫీజులను పరిశీలించండి.
- బిల్లు చెల్లించడానికి ఆటో-పే ఏర్పాటు చేస్తే సరైన చెల్లింపు ఎంపికను ఎంచుకోండి.
- బకాయి పెరుగుతుంటే కొత్త అనవసర కొనుగోళ్లను తగ్గించి, అప్పు తీర్చడానికి ప్రణాళిక రూపొందించండి.
క్రెడిట్ కార్డు వినియోగదారులు గుర్తుంచుకోవాల్సిన విషయం
Credit Card Minimum Due చెల్లించడం అనేది మొత్తం అప్పు తీర్చినట్లు కాదు. అత్యవసర పరిస్థితుల్లో కనీస మొత్తం చెల్లించడం ఉపయోగపడవచ్చు. కానీ దీన్ని ప్రతి నెలా అనుసరించడం వల్ల వడ్డీ భారం పెరిగే అవకాశం ఉంది.
Also Read: Bank Accountలో Mobile Number ఎలా Change చేయాలి? Online & Offline Process ఇదే
కాబట్టి మీ క్రెడిట్ కార్డు బిల్లు, Minimum Due, వడ్డీ రేటు, చెల్లింపు గడువు గురించి స్పష్టంగా తెలుసుకోండి. వీలైనప్పుడల్లా పూర్తి బిల్లును సమయానికి చెల్లించడం ద్వారా అనవసరమైన వడ్డీ ఖర్చులను తగ్గించుకోవచ్చు.
గమనిక: వడ్డీ రేట్లు, ఫీజులు, వడ్డీ రహిత గడువుకు సంబంధించిన ఖచ్చితమైన వివరాల కోసం మీ బ్యాంక్ అధికారిక నిబంధనలను పరిశీలించండి.


1 కామెంట్