పర్సనల్ లోన్ తీసుకోవడం మంచిదా? క్రెడిట్ కార్డ్ లోన్ మంచిదా? ఏది తక్కువ వడ్డీ?

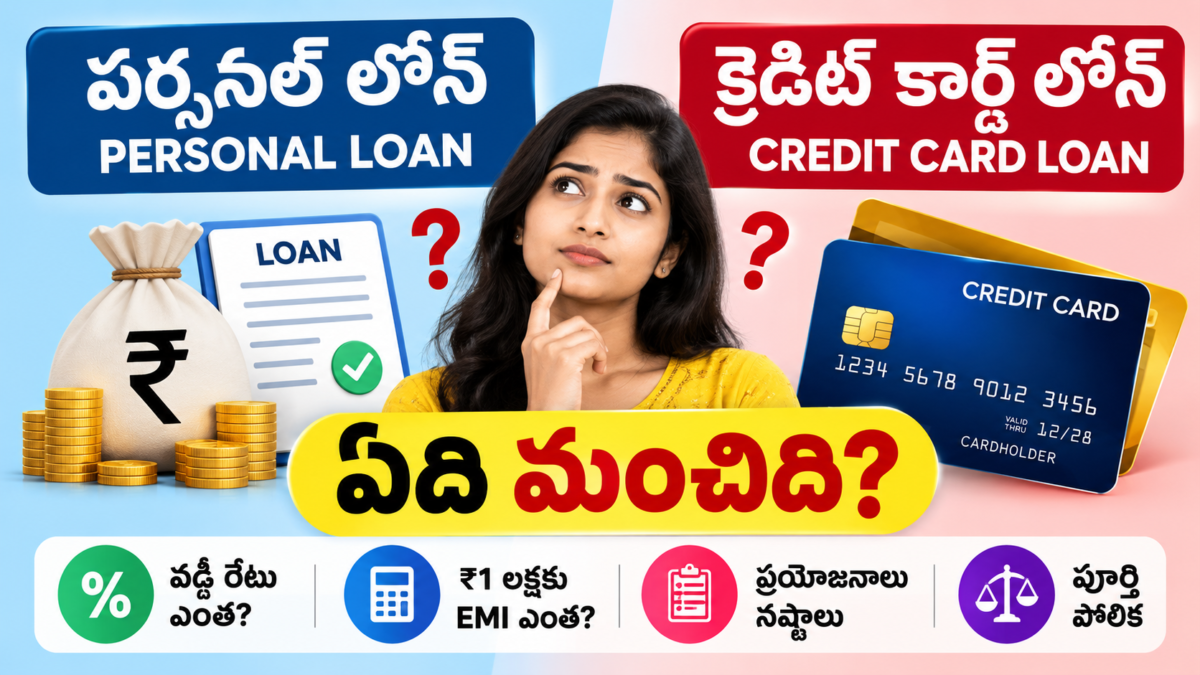
అత్యవసరంగా డబ్బులు అవసరమైనప్పుడు చాలామంది ముందుగా ఆలోచించేది పర్సనల్ లోన్ లేదా క్రెడిట్ కార్డ్ లోన్. బ్యాంకులు ఈ రెండు రకాల రుణాలను అందిస్తున్నప్పటికీ, వీటి వడ్డీ రేట్లు, EMI, రీపేమెంట్ గడువు, ప్రాసెసింగ్ ఛార్జీలు వేర్వేరుగా ఉంటాయి.
ముఖ్యంగా క్రెడిట్ కార్డ్ ఉపయోగించే వారికి బ్యాంకుల నుంచి ప్రీ-అప్రూవ్డ్ లోన్ ఆఫర్లు వస్తుంటాయి. కొన్ని నిమిషాల్లోనే డబ్బులు అకౌంట్లోకి వస్తాయని చెప్పడంతో చాలామంది వెంటనే లోన్ తీసుకోవాలని అనుకుంటారు. అయితే సులభంగా లోన్ వస్తోందని తీసుకోవడం సరైన నిర్ణయం కాదు.
మరోవైపు పర్సనల్ లోన్ తీసుకుంటే ఎక్కువ డాక్యుమెంట్లు అవసరమవుతాయని కొందరు భావిస్తారు. కానీ కొన్ని సందర్భాల్లో తక్కువ వడ్డీ, ఎక్కువ రీపేమెంట్ గడువు వంటి ప్రయోజనాలు ఉండవచ్చు.
అసలు పర్సనల్ లోన్ తీసుకోవడం మంచిదా? క్రెడిట్ కార్డ్ లోన్ మంచిదా? ₹1 లక్ష అప్పుగా తీసుకుంటే ఎంత EMI కట్టాలి? ఈ రెండు రుణాల్లో ఏది తక్కువ ఖర్చుతో పూర్తవుతుంది? ఈ విషయాలను ఉదాహరణలతో తెలుసుకుందాం.
Read More: Personal Loan తీసుకునే ముందు తప్పనిసరిగా తెలుసుకోవాల్సిన 7 విషయాలు
పర్సనల్ లోన్ అంటే ఏమిటి?
పర్సనల్ లోన్ అనేది ఎలాంటి ఆస్తిని తాకట్టు పెట్టకుండా బ్యాంకులు లేదా NBFCలు అందించే ఒక రకమైన అన్సెక్యూర్డ్ లోన్.
వ్యక్తిగత అవసరాల కోసం ఈ రుణాన్ని తీసుకోవచ్చు.
ఉదాహరణకు:
- వైద్య ఖర్చులు
- పిల్లల చదువుల ఖర్చులు
- ఇంటి మరమ్మతులు
- వివాహ ఖర్చులు
- అత్యవసర కుటుంబ అవసరాలు
- ఇతర వ్యక్తిగత ఖర్చులు
ఈ లోన్ తీసుకోవడానికి సాధారణంగా ఆదాయం, ఉద్యోగం లేదా వ్యాపార వివరాలు, CIBIL స్కోర్ వంటి అంశాలను బ్యాంకులు పరిశీలిస్తాయి.
మీ ఆదాయం, క్రెడిట్ ప్రొఫైల్, ఇప్పటికే ఉన్న అప్పులు, బ్యాంకు నిబంధనల ఆధారంగా లోన్ మొత్తం, పర్సనల్ లోన్ వడ్డీ రేటు నిర్ణయిస్తారు.
క్రెడిట్ కార్డ్ లోన్ అంటే ఏమిటి?
క్రెడిట్ కార్డ్ లోన్ను Loan Against Credit Card లేదా Personal Loan on Credit Card అని కూడా పిలుస్తారు.
ఇప్పటికే క్రెడిట్ కార్డ్ ఉపయోగిస్తున్న కస్టమర్లకు బ్యాంకులు వారి అర్హత ఆధారంగా ఈ రుణాన్ని అందిస్తాయి.
ఉదాహరణకు, మీ దగ్గర ఒక బ్యాంకు క్రెడిట్ కార్డ్ ఉందనుకుందాం. మీ చెల్లింపుల చరిత్ర, క్రెడిట్ ప్రొఫైల్ ఆధారంగా ఆ బ్యాంకు మీకు ₹50,000 లేదా ₹1 లక్ష ప్రీ-అప్రూవ్డ్ లోన్ ఆఫర్ చేయవచ్చు.
ఈ డబ్బును బ్యాంకు నిబంధనల ప్రకారం మీ బ్యాంక్ అకౌంట్లోకి జమ చేయవచ్చు. ఆ మొత్తాన్ని నిర్ణీత EMIల రూపంలో తిరిగి చెల్లించాలి.
ఈ లోన్కు సంబంధించిన ముఖ్యమైన విషయాలు:
- ముందుగానే అర్హత ఉన్నవారికి త్వరగా లోన్ అందవచ్చు.
- కొన్ని సందర్భాల్లో తక్కువ డాక్యుమెంట్లు సరిపోవచ్చు.
- నిర్ణీత కాలానికి EMI చెల్లించాలి.
- వడ్డీ రేటు, ప్రాసెసింగ్ ఫీజు బ్యాంకును బట్టి మారుతాయి.
- క్రెడిట్ కార్డ్ లిమిట్పై ఈ లోన్ ప్రభావం ఉంటుందా లేదా అనేది ఆఫర్ నిబంధనలపై ఆధారపడి ఉంటుంది.
ముఖ్యమైన విషయం: క్రెడిట్ కార్డ్ లోన్ అనేది ATMలో క్రెడిట్ కార్డ్ ఉపయోగించి నగదు తీసుకోవడంతో సమానం కాదు. Cash Advance, Loan Against Credit Card రెండూ వేర్వేరు సౌకర్యాలు.
Also Read: 45 పైసలకే రూ.10 లక్షల బీమా! రైల్వే ప్రయాణికులకు కొత్త సదుపాయం.. ఆఫ్లైన్ టికెట్లకూ వర్తింపు
పర్సనల్ లోన్ మరియు క్రెడిట్ కార్డ్ లోన్ తేడా ఏమిటి?
ఈ రెండు రుణాల మధ్య తేడాలను ఒకసారి పరిశీలిద్దాం.
| వివరాలు | పర్సనల్ లోన్ | క్రెడిట్ కార్డ్ లోన్ |
|---|---|---|
| అర్హత | ఆదాయం, CIBIL స్కోర్ ఆధారంగా | క్రెడిట్ కార్డ్, బ్యాంకు అర్హత ఆధారంగా |
| లోన్ మొత్తం | అర్హతను బట్టి నిర్ణయం | బ్యాంకు ఆఫర్, లిమిట్ ఆధారంగా |
| వడ్డీ రేటు | బ్యాంకు, కస్టమర్ ప్రొఫైల్ ఆధారంగా | ఆఫర్ను బట్టి మారుతుంది |
| డాక్యుమెంట్లు | ఆదాయ, KYC వివరాలు అవసరమవచ్చు | ప్రీ-అప్రూవ్డ్ ఆఫర్లో తక్కువ డాక్యుమెంట్లు ఉండవచ్చు |
| లోన్ పొందే సమయం | బ్యాంకును బట్టి మారుతుంది | అర్హత ఉంటే త్వరగా రావచ్చు |
| EMI గడువు | బ్యాంకును బట్టి ఎక్కువ కాలం ఉండవచ్చు | ఆఫర్లో పేర్కొన్న కాలానికి పరిమితం |
| ప్రాసెసింగ్ ఫీజు | వర్తించవచ్చు | వర్తించవచ్చు |
| తాకట్టు | సాధారణంగా అవసరం లేదు | సాధారణంగా అవసరం లేదు |
ఈ వివరాలు సాధారణ పోలిక కోసం మాత్రమే. ప్రతి బ్యాంకు, రుణదాత నిబంధనలను బట్టి మార్పులు ఉండవచ్చు.
పర్సనల్ లోన్ వడ్డీ రేటు ఎంత? క్రెడిట్ కార్డ్ లోన్ వడ్డీతో పోలిస్తే ఎలా ఉంటుంది?
పర్సనల్ లోన్ వడ్డీ రేటు ప్రతి బ్యాంకులో ఒకేలా ఉండదు. మీ ఆదాయం, ఉద్యోగం, CIBIL స్కోర్, ఇప్పటికే ఉన్న అప్పులు, బ్యాంకుతో మీ సంబంధం వంటి అంశాల ఆధారంగా Personal Loan Interest Rate నిర్ణయిస్తారు.
అదేవిధంగా Credit Card Loan Interest Rate కూడా బ్యాంకు, క్రెడిట్ కార్డ్ రకం, కస్టమర్ అర్హత, ప్రత్యేక ఆఫర్ ఆధారంగా మారుతుంది.
కాబట్టి ఒకే వడ్డీ రేటును అన్ని బ్యాంకులకు వర్తింపజేయలేం.
లోన్ తీసుకునే ముందు ఈ వివరాలను పోల్చాలి:
- వార్షిక వడ్డీ రేటు ఎంత?
- వడ్డీ Fixed లేదా Floating?
- ప్రాసెసింగ్ ఫీజు ఎంత?
- GSTతో కలిపి ఇతర ఛార్జీలు ఎంత?
- నెలవారీ EMI ఎంత?
- మొత్తం రీపేమెంట్ ఎంత?
- ముందుగానే లోన్ చెల్లిస్తే ఛార్జీలు ఉన్నాయా?
ముఖ్యంగా APR (Annual Percentage Rate)ను పరిశీలించాలి. APR అనేది వడ్డీతో పాటు వర్తించే ఇతర రుణ ఛార్జీలను పరిగణనలోకి తీసుకునే వార్షిక రుణ వ్యయ సూచిక.
₹1 లక్ష పర్సనల్ లోన్ EMI ఎంత?
మీరు ₹1 లక్ష పర్సనల్ లోన్ తీసుకోవాలని అనుకుంటున్నారా? అయితే వడ్డీ రేటు, కాలపరిమితి ఆధారంగా EMI మారుతుంది.
Continue to Read: లోన్ గ్యారంటర్గా సంతకం చేస్తున్నారా? మీపై వచ్చే బాధ్యతలు ఇవే!
ఉదాహరణకు సంవత్సరానికి 12% వడ్డీతో ₹1 లక్ష లోన్ తీసుకుంటే ఎంత EMI కట్టాలో చూద్దాం.
లోన్ వివరాలు:
- లోన్ మొత్తం: ₹1,00,000
- వార్షిక వడ్డీ: 12%
- EMI విధానం: నెలవారీ తగ్గుతున్న బకాయి పద్ధతి
| కాలపరిమితి | నెలవారీ EMI | మొత్తం వడ్డీ (సుమారు) |
|---|---|---|
| 12 నెలలు | ₹8,885 | ₹6,618 |
| 18 నెలలు | ₹6,097 | ₹9,749 |
| 24 నెలలు | ₹4,707 | ₹12,976 |
| 36 నెలలు | ₹3,321 | ₹19,571 |
ఈ లెక్కలు అంచనా మాత్రమే. ప్రాసెసింగ్ ఫీజు, GST, ఇతర ఛార్జీలు ఇందులో చేర్చలేదు.
ఇక్కడ ఒక విషయం గమనించాలి. కాలపరిమితి పెరిగే కొద్దీ నెలవారీ EMI తగ్గుతుంది. అయితే మొత్తం వడ్డీ చెల్లింపు పెరుగుతుంది.
₹1 లక్ష పర్సనల్ లోన్ vs క్రెడిట్ కార్డ్ లోన్: ఏది ఎక్కువ ఖర్చు?
ఇప్పుడు రెండు రుణాలను ఒకే కాలపరిమితితో పోల్చుకుందాం.
ఉదాహరణకు ఒక వ్యక్తికి ₹1 లక్ష అవసరమైంది. అతను రెండు సంవత్సరాల కాలపరిమితితో రుణం తీసుకుంటున్నాడు.
ఈ ఉదాహరణలో:
- పర్సనల్ లోన్ వడ్డీ: సంవత్సరానికి 12%
- క్రెడిట్ కార్డ్ లోన్ వడ్డీ: సంవత్సరానికి 16%
- లోన్ మొత్తం: ₹1,00,000
- కాలపరిమితి: 24 నెలలు
| వివరాలు | పర్సనల్ లోన్ | క్రెడిట్ కార్డ్ లోన్ |
|---|---|---|
| లోన్ మొత్తం | ₹1,00,000 | ₹1,00,000 |
| వార్షిక వడ్డీ | 12% | 16% |
| కాలపరిమితి | 24 నెలలు | 24 నెలలు |
| నెలవారీ EMI | ₹4,707 | ₹4,896 |
| మొత్తం చెల్లింపు | ₹1,12,976 | ₹1,17,511 |
| మొత్తం వడ్డీ | ₹12,976 | ₹17,511 |
ఈ ఉదాహరణ ప్రకారం క్రెడిట్ కార్డ్ లోన్ తీసుకున్న వ్యక్తి పర్సనల్ లోన్తో పోలిస్తే సుమారు ₹4,535 అదనంగా వడ్డీ చెల్లించాల్సి వస్తుంది.
అయితే ఇది కేవలం ఉదాహరణ మాత్రమే. వాస్తవ బ్యాంకు ఆఫర్లలో వడ్డీ రేట్లు వేరుగా ఉండవచ్చు.
అందువల్ల మీకు అందుబాటులో ఉన్న రెండు లోన్ ఆఫర్లను పోల్చిన తర్వాతే నిర్ణయం తీసుకోవాలి.
పర్సనల్ లోన్ తీసుకోవడం వల్ల కలిగే ప్రయోజనాలు
1. ఎక్కువ మొత్తంలో లోన్ పొందే అవకాశం
మీ ఆదాయం, క్రెడిట్ స్కోర్ బాగుంటే క్రెడిట్ కార్డ్ లిమిట్ కంటే ఎక్కువ మొత్తంలో పర్సనల్ లోన్ పొందే అవకాశం ఉంటుంది.
2. రీపేమెంట్కు ఎక్కువ సమయం
కొన్ని బ్యాంకులు పర్సనల్ లోన్లకు ఎక్కువ కాలపరిమితిని అందిస్తాయి. దీనివల్ల మీ ఆదాయానికి అనుగుణంగా EMI ఎంచుకోవచ్చు.
3. వడ్డీ రేట్లను పోల్చుకునే అవకాశం
వివిధ బ్యాంకుల పర్సనల్ లోన్ ఆఫర్లను పోల్చి తక్కువ మొత్తం ఖర్చయ్యే ఆఫర్ను ఎంచుకోవచ్చు.
4. క్రెడిట్ కార్డ్ లిమిట్పై నేరుగా ప్రభావం ఉండకపోవచ్చు
పర్సనల్ లోన్ తీసుకోవడం వల్ల మీ క్రెడిట్ కార్డ్ అందుబాటులో ఉన్న లిమిట్ నేరుగా తగ్గదు. అయితే కొత్త లోన్ మీ మొత్తం అప్పుల భారాన్ని, క్రెడిట్ ప్రొఫైల్ను ప్రభావితం చేయవచ్చు.
క్రెడిట్ కార్డ్ లోన్ తీసుకోవడం వల్ల కలిగే ప్రయోజనాలు
1. త్వరగా డబ్బులు పొందవచ్చు
బ్యాంకు నుంచి ప్రీ-అప్రూవ్డ్ ఆఫర్ ఉంటే కొన్ని సందర్భాల్లో తక్కువ సమయంలోనే డబ్బులు అందుబాటులోకి రావచ్చు.
2. తక్కువ డాక్యుమెంటేషన్
ఇప్పటికే బ్యాంకు దగ్గర మీ KYC, క్రెడిట్ కార్డ్ వివరాలు ఉండటం వల్ల కొత్తగా ఎక్కువ పత్రాలు సమర్పించాల్సిన అవసరం లేకపోవచ్చు.
3. EMI సౌకర్యం
ఒకేసారి పెద్ద మొత్తం చెల్లించకుండా నిర్ణీత నెలవారీ వాయిదాల్లో లోన్ తిరిగి చెల్లించవచ్చు.
4. అత్యవసర అవసరాలకు ఉపయోగపడుతుంది
చిన్న మొత్తంలో అత్యవసర ఖర్చు ఉన్నప్పుడు, మీకు లభించిన ఆఫర్లో వడ్డీ, మొత్తం ఛార్జీలు అనుకూలంగా ఉంటే ఈ సౌకర్యాన్ని పరిశీలించవచ్చు.
ఈ రెండు రుణాల్లో ఉండే నష్టాలు ఏమిటి?
పర్సనల్ లోన్లో నష్టాలు
- నెలవారీ EMI మీ ఆదాయంపై అదనపు భారం కలిగించవచ్చు.
- EMI ఆలస్యమైతే పెనాల్టీ ఛార్జీలు పడవచ్చు.
- లోన్ కోసం దరఖాస్తు చేసినప్పుడు క్రెడిట్ స్కోర్పై విచారణ ప్రభావం ఉండవచ్చు.
- ప్రాసెసింగ్ ఫీజు, ఫోర్క్లోజర్ ఛార్జీలు ఉండవచ్చు.
- ఎక్కువ కాలం లోన్ తీసుకుంటే మొత్తం వడ్డీ పెరిగే అవకాశం ఉంటుంది.
క్రెడిట్ కార్డ్ లోన్లో నష్టాలు
- కొన్ని బ్యాంకుల ఆఫర్లలో వడ్డీ రేటు ఎక్కువగా ఉండవచ్చు.
- లోన్ మొత్తం మీ అందుబాటులో ఉన్న క్రెడిట్ లిమిట్ను తగ్గించవచ్చు.
- EMIతో పాటు వర్తించే ఫీజులు, పన్నులు చెల్లించాల్సి రావచ్చు.
- EMI ఆలస్యమైతే అదనపు ఛార్జీలు పడవచ్చు.
- ఇప్పటికే క్రెడిట్ కార్డ్ బకాయిలు ఉంటే అప్పుల భారం పెరగవచ్చు.
తక్కువ వడ్డీకి లోన్ ఎలా పొందాలి?
లోన్ తీసుకోవాలనుకునే వారు కొన్ని విషయాలను ముందుగానే పాటిస్తే మెరుగైన రుణ ఆఫర్లు పొందే అవకాశాలను పెంచుకోవచ్చు.
1. CIBIL స్కోర్ను మెరుగ్గా ఉంచుకోండి
మీ క్రెడిట్ కార్డ్ బిల్లులు, ఇతర రుణాల EMIలను గడువులోగా చెల్లించండి. 750 లేదా అంతకంటే ఎక్కువ CIBIL స్కోర్ అనేక రుణదాతల వద్ద అనుకూలంగా ఉండవచ్చు. అయితే లోన్ ఆమోదానికి ఇది ఒక్కటే ప్రమాణం కాదు.
2. ఒకేసారి ఎక్కువ బ్యాంకుల్లో దరఖాస్తు చేయకండి
తక్కువ సమయంలో అనేక రుణదాతలకు దరఖాస్తు చేయడం వల్ల Hard Enquiries పెరగవచ్చు. అవసరమైన ఆఫర్లను ముందుగా పరిశీలించండి.
3. మీకు జీతం వచ్చే బ్యాంకులో ఆఫర్లను పరిశీలించండి
మీ ఆదాయం, బ్యాంకింగ్ చరిత్ర ఆధారంగా ప్రత్యేక రుణ ఆఫర్లు అందుబాటులో ఉండవచ్చు.
4. రెండు లేదా మూడు బ్యాంకుల వడ్డీ రేట్లను పోల్చండి
ఒకే బ్యాంకు ఆఫర్పై ఆధారపడకుండా ఇతర బ్యాంకుల రేట్లు కూడా పరిశీలించండి.
5. APR, ప్రాసెసింగ్ ఫీజు చూడండి
తక్కువ వడ్డీ రేటు ఉన్నప్పటికీ ప్రాసెసింగ్ ఫీజు ఎక్కువగా ఉంటే మొత్తం రుణ ఖర్చు పెరగవచ్చు.
6. మీ ఆదాయానికి సరిపోయే EMI ఎంచుకోండి
నెలవారీ ఖర్చులు, కుటుంబ అవసరాలు, ఇతర EMIలు చూసుకున్న తర్వాతే కొత్త రుణం తీసుకోండి.
లోన్ తీసుకునే ముందు ఈ 7 విషయాలు తప్పనిసరిగా చెక్ చేయండి
| అంశం | ఏమి పరిశీలించాలి? |
|---|---|
| వడ్డీ రేటు | సంవత్సరానికి ఎంత వడ్డీ? |
| APR | మొత్తం రుణ ఖర్చు ఎంత? |
| ప్రాసెసింగ్ ఫీజు | ఎంత ఛార్జీ కట్ చేస్తారు? |
| EMI | ప్రతి నెల ఎంత చెల్లించాలి? |
| మొత్తం రీపేమెంట్ | చివరికి ఎంత చెల్లించాలి? |
| ముందస్తు చెల్లింపు | Part Payment, Foreclosure ఛార్జీలు ఉన్నాయా? |
| ఆలస్య చెల్లింపు | EMI ఆలస్యమైతే ఎంత పెనాల్టీ? |
RBI మార్గదర్శకాల ప్రకారం అర్హత కలిగిన రుణాలకు రుణదాతలు Key Facts Statement (KFS) అందించాలి. ఇందులో వడ్డీ, APR, రీపేమెంట్ షెడ్యూల్, వర్తించే ఛార్జీల వివరాలను పరిశీలించాలి.
తరచుగా అడిగే ప్రశ్నలు (FAQs)
1. పర్సనల్ లోన్ తీసుకోవడం మంచిదా?
మీకు అవసరమైన డబ్బు, వడ్డీ రేటు, EMI, రీపేమెంట్ సామర్థ్యాన్ని బట్టి నిర్ణయం తీసుకోవాలి. ఇతర రుణాలతో పోల్చినప్పుడు తక్కువ మొత్తం ఖర్చయ్యే ఆఫర్ను ఎంచుకోవడం మంచిది.
2. క్రెడిట్ కార్డ్ లోన్ తీసుకుంటే ఎంత వడ్డీ?
క్రెడిట్ కార్డ్ లోన్ వడ్డీ రేటు ప్రతి బ్యాంకులో వేర్వేరుగా ఉంటుంది. మీకు అందించిన ప్రత్యేక ఆఫర్లోని వడ్డీ రేటు, APR, ప్రాసెసింగ్ ఫీజు పరిశీలించాలి.
3. ₹1 లక్ష పర్సనల్ లోన్ EMI ఎంత?
12% వార్షిక వడ్డీతో ₹1 లక్ష లోన్ను 12 నెలలకు తీసుకుంటే EMI సుమారు ₹8,885. 24 నెలలకు తీసుకుంటే సుమారు ₹4,707 అవుతుంది. వడ్డీ రేటు, కాలపరిమితి ఆధారంగా EMI మారుతుంది.
4. పర్సనల్ లోన్ మరియు క్రెడిట్ కార్డ్ లోన్లో ఏది తక్కువ వడ్డీ?
ఇది బ్యాంకు ఇచ్చే ఆఫర్పై ఆధారపడి ఉంటుంది. రెండు రుణాల APR, మొత్తం వడ్డీ, ప్రాసెసింగ్ ఫీజులను పోల్చి నిర్ణయం తీసుకోవాలి.
5. క్రెడిట్ కార్డ్ లేకుండా పర్సనల్ లోన్ తీసుకోవచ్చా?
అవును. క్రెడిట్ కార్డ్ లేకుండానే బ్యాంకులు, NBFCల నుంచి పర్సనల్ లోన్ పొందవచ్చు. అయితే ఆదాయం, క్రెడిట్ స్కోర్, ఇతర అర్హతలను పరిశీలిస్తారు.
6. క్రెడిట్ కార్డ్ లోన్ తీసుకుంటే CIBIL స్కోర్ తగ్గుతుందా?
లోన్ తీసుకున్న వెంటనే స్కోర్ తప్పనిసరిగా తగ్గదు. అయితే కొత్త అప్పు, క్రెడిట్ వినియోగం, రీపేమెంట్ చరిత్ర వంటి అంశాలు మీ క్రెడిట్ ప్రొఫైల్పై ప్రభావం చూపవచ్చు. EMIలను ఆలస్యం చేయడం ప్రతికూల ప్రభావం చూపవచ్చు.
7. పర్సనల్ లోన్ ముందుగానే కట్టవచ్చా?
చాలా బ్యాంకులు ముందుగానే లోన్ చెల్లించే సౌకర్యాన్ని అందిస్తాయి. అయితే లాక్-ఇన్ పీరియడ్, ఫోర్క్లోజర్ లేదా పార్ట్ పేమెంట్ ఛార్జీలు వర్తిస్తాయా తెలుసుకోవాలి.
8. క్రెడిట్ కార్డ్ నుంచి ATMలో డబ్బులు తీసుకోవడం, క్రెడిట్ కార్డ్ లోన్ ఒకటేనా?
కాదు. ATM Cash Advanceలో నగదు తీసుకుంటే సాధారణంగా వడ్డీ వెంటనే ప్రారంభమవుతుంది. Loan Against Credit Card మాత్రం ప్రత్యేకమైన రుణ సౌకర్యం. దీనికి వేర్వేరు వడ్డీ, EMI నిబంధనలు ఉంటాయి.
9. తక్కువ వడ్డీకి లోన్ ఎలా పొందాలి?
మంచి క్రెడిట్ చరిత్రను నిర్వహించడం, వివిధ బ్యాంకుల ఆఫర్లను పోల్చడం, APR మరియు ప్రాసెసింగ్ ఫీజులను పరిశీలించడం ద్వారా మీకు అనుకూలమైన రుణాన్ని ఎంచుకోవచ్చు.
ముగింపు
పర్సనల్ లోన్, క్రెడిట్ కార్డ్ లోన్ రెండింటికీ వాటి అవసరాన్ని బట్టి ప్రయోజనాలు ఉన్నాయి.
మీకు పెద్ద మొత్తంలో డబ్బు అవసరమై, ఎక్కువ కాలం EMI చెల్లించాలనుకుంటే పర్సనల్ లోన్ ఆఫర్లను పరిశీలించవచ్చు.
చిన్న మొత్తంలో అత్యవసరంగా డబ్బు అవసరమై, మీ క్రెడిట్ కార్డ్పై మంచి ప్రీ-అప్రూవ్డ్ లోన్ ఆఫర్ ఉంటే దానిని కూడా పరిశీలించవచ్చు.
Read more: మీ పేరుతో లోన్ తీసుకున్నారా? CIBIL Reportలో తెలియని Loan కనిపిస్తే ఏం చేయాలి?
అయితే కేవలం లోన్ త్వరగా వస్తుందని నిర్ణయం తీసుకోకండి. APR, వడ్డీ, ప్రాసెసింగ్ ఫీజు, EMI, మొత్తం రీపేమెంట్ ఖర్చులను పోల్చండి.
అన్నింటికంటే ముఖ్యంగా మీ నెలవారీ ఆదాయానికి అనుగుణంగా EMI ఉండేలా చూసుకోండి. అవసరం లేని ఖర్చుల కోసం అప్పు తీసుకోవడం మానుకోండి.
గమనిక: ఈ వ్యాసం సాధారణ ఆర్థిక అవగాహన కోసం మాత్రమే. వ్యక్తిగత రుణ నిర్ణయం తీసుకునే ముందు బ్యాంకు నిబంధనలు, వడ్డీ రేట్లు, APR మరియు ఇతర ఛార్జీలను పరిశీలించండి.