₹1 కోటి టర్మ్ ఇన్సూరెన్స్ సరిపోతుందా? 25 నుంచి 40 ఏళ్ల వయసు వారికి ప్రీమియం ఎంత?

మీరు కుటుంబం కోసం కష్టపడి సంపాదిస్తున్నారు. ఇంటి ఖర్చులు, పిల్లల చదువు, హోమ్ లోన్ EMI, భవిష్యత్తు అవసరాలు—ఇలా ఎన్నో బాధ్యతలు మీపై ఉండవచ్చు. అలాంటప్పుడు మీకు ఏదైనా అనుకోని పరిస్థితి ఎదురైతే, మీ కుటుంబం ఆర్థికంగా ఇబ్బంది పడకుండా ఉండేందుకు ముందుగానే ప్రణాళిక చేసుకోవడం చాలా ముఖ్యం.
ఇక్కడే టర్మ్ ఇన్సూరెన్స్ (Term Insurance) ఉపయోగపడుతుంది.
అయితే టర్మ్ ఇన్సూరెన్స్ తీసుకోవాలంటే కొన్ని సందేహాలు రావడం సహజం.
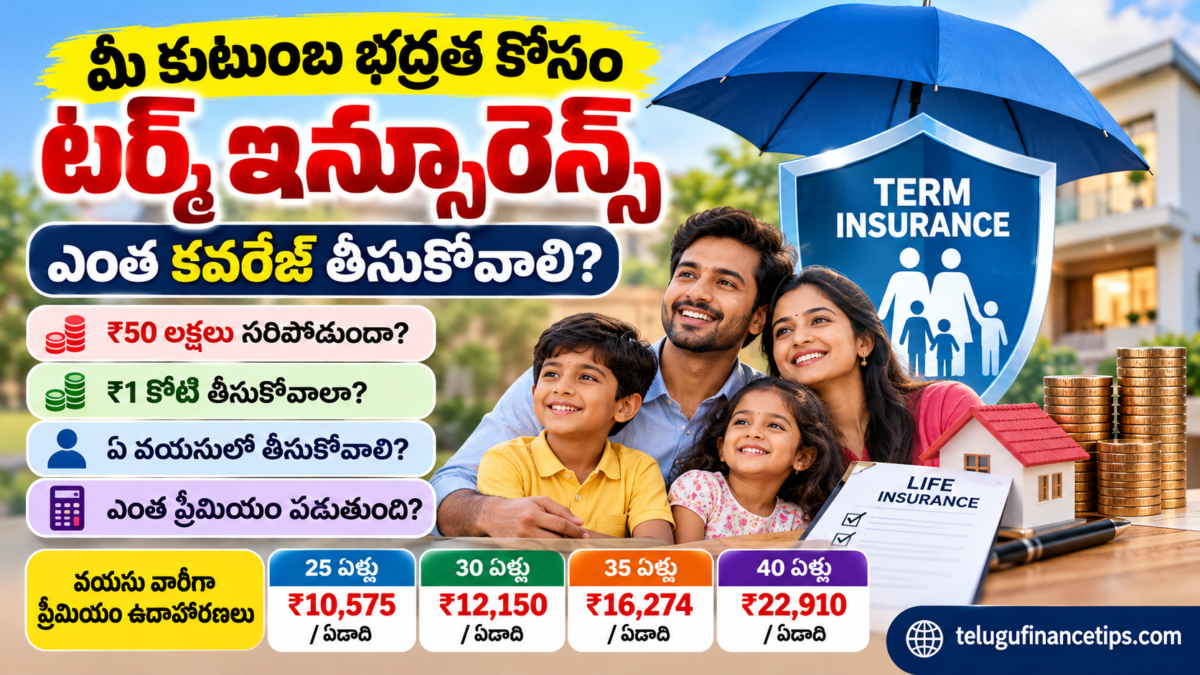
- నాకు ₹50 లక్షల కవరేజ్ సరిపోతుందా? లేక ₹1 కోటి తీసుకోవాలా?
- 25, 30, 35 లేదా 40 ఏళ్ల వయసులో ప్రీమియం ఎంత ఉంటుంది?
- చిన్న వయసులోనే పాలసీ తీసుకుంటే నిజంగా ప్రయోజనం ఉంటుందా?
- ఇప్పటికే హెల్త్ ఇన్సూరెన్స్ ఉంటే టర్మ్ ఇన్సూరెన్స్ కూడా అవసరమా?
- తక్కువ ప్రీమియంతో మంచి కవరేజ్ ఎలా ఎంచుకోవాలి?
ఈ ఆర్టికల్లో ఈ ప్రశ్నలకు సులభమైన సమాధానాలు, ఉదాహరణలు, ఉపయోగకరమైన చిట్కాలు తెలుసుకుందాం.
టర్మ్ ఇన్సూరెన్స్ అంటే ఏమిటి?
టర్మ్ ఇన్సూరెన్స్ అనేది ఒక నిర్దిష్ట కాలానికి జీవిత బీమా రక్షణ అందించే పాలసీ. పాలసీ అమల్లో ఉన్న సమయంలో బీమా పొందిన వ్యక్తి మరణిస్తే, పాలసీ నిబంధనల ప్రకారం నామినీకి బీమా మొత్తం చెల్లిస్తారు.
ఉదాహరణకు, మీరు ₹1 కోటి టర్మ్ ఇన్సూరెన్స్ తీసుకున్నారని అనుకుందాం. పాలసీ అమల్లో ఉండగా మీకు ఏదైనా జరిగితే, నిబంధనలకు అనుగుణంగా మీ కుటుంబానికి ₹1 కోటి బీమా ప్రయోజనం అందవచ్చు.
ఆ డబ్బును కుటుంబం ఈ అవసరాలకు ఉపయోగించుకోవచ్చు:
- రోజువారీ కుటుంబ ఖర్చులు
- పిల్లల చదువు, భవిష్యత్తు అవసరాలు
- మిగిలిన హోమ్ లోన్ లేదా ఇతర అప్పులు
- కుటుంబ ఆర్థిక బాధ్యతలను నిర్వహించడం
గుర్తుంచుకోండి: సాధారణ టర్మ్ ప్లాన్లో పాలసీ గడువు ముగిసే వరకు జీవించి ఉంటే మెచ్యూరిటీ మొత్తం సాధారణంగా లభించదు. Return of Premium వంటి ప్రత్యేక ప్లాన్లలో నిబంధనలు వేరుగా ఉంటాయి.
మీకు ఎంత టర్మ్ ఇన్సూరెన్స్ కవరేజ్ అవసరం?
ఇదే చాలామంది చేసే ప్రధాన సందేహం. కొందరు స్నేహితులు ₹1 కోటి తీసుకున్నారని అదే మొత్తాన్ని ఎంచుకుంటారు. మరికొందరు ప్రీమియం తక్కువగా ఉండాలని ₹25 లక్షలు లేదా ₹50 లక్షలతో సరిపెట్టుకుంటారు.
కానీ మీకు అవసరమైన కవరేజ్ మీ కుటుంబ ఆర్థిక పరిస్థితిపై ఆధారపడి ఉండాలి.
ప్రారంభ అంచనా కోసం మీ వార్షిక ఆదాయానికి 10–20 రెట్లు కవరేజ్ను పరిశీలించవచ్చు. ఇది ఖచ్చితమైన నియమం కాదు; కుటుంబ అవసరాల ప్రకారం లెక్కించాలి.
| మీ వార్షిక ఆదాయం | ప్రారంభ అంచనా కవరేజ్ |
|---|---|
| ₹5 లక్షలు | ₹50 లక్షలు–₹1 కోటి |
| ₹8 లక్షలు | ₹80 లక్షలు–₹1.6 కోట్లు |
| ₹10 లక్షలు | ₹1 కోటి–₹2 కోట్లు |
| ₹15 లక్షలు | ₹1.5 కోట్లు–₹3 కోట్లు |
| ₹20 లక్షలు | ₹2 కోట్లు–₹4 కోట్లు |
ఈ పట్టిక ఒక ప్రారంభ అంచనా మాత్రమే. మీ కుటుంబానికి ఇప్పటికే ఉన్న ఉపయోగకరమైన పెట్టుబడులు, ఇతర జీవిత బీమా, అప్పులు, భవిష్యత్తు ఖర్చులను పరిగణనలోకి తీసుకుని తుది కవరేజ్ను నిర్ణయించండి.
మీ కుటుంబానికి సరైన కవరేజ్ ఎలా లెక్కించాలి?
ఈ సరళమైన ఫార్ములాతో ప్రారంభించండి:
Also Read: 50-30-20 Rule in Telugu: మీ జీతాన్ని ఇలా విభజించుకోండి!
అవసరమైన కవరేజ్ = కుటుంబ భవిష్యత్తు ఖర్చులు + అప్పులు + పిల్లల భవిష్యత్తు అవసరాలు − అందుబాటులో ఉన్న పెట్టుబడులు − ఇప్పటికే ఉన్న జీవిత బీమా.
ఉదాహరణకు:
- కుటుంబానికి భవిష్యత్తులో అవసరమయ్యే ఆర్థిక సహాయం: ₹1 కోటి
- హోమ్ లోన్, ఇతర అప్పులు: ₹30 లక్షలు
- పిల్లల చదువు, ఇతర లక్ష్యాలు: ₹40 లక్షలు
- ఇప్పటికే ఉన్న ఉపయోగకరమైన పెట్టుబడులు: ₹20 లక్షలు
- ఇప్పటికే ఉన్న జీవిత బీమా: ₹10 లక్షలు
ఈ ఉదాహరణలో అంచనా అవసరం ₹1.4 కోట్లు.
ఇది కేవలం అర్థం చేసుకోవడానికి ఇచ్చిన ఉదాహరణ. కుటుంబ ఖర్చులు, ద్రవ్యోల్బణం, పెట్టుబడుల లభ్యత, భవిష్యత్తు ఆదాయం వంటి అంశాలను బట్టి లెక్క మారుతుంది.
Also Read: డబ్బు దాచుకోవడానికి FD మంచిదా? Savings Account మంచిదా? ₹1 లక్షపై ఎంత వడ్డీ వస్తుంది?
ఏ వయసులో ఎంత ప్రీమియం చెల్లించాలి?
టర్మ్ ఇన్సూరెన్స్ ప్రీమియం అందరికీ ఒకేలా ఉండదు. సాధారణంగా వయసు పెరిగే కొద్దీ ప్రీమియం పెరిగే అవకాశం ఉంది.
ప్రీమియంపై ప్రభావం చూపే అంశాలు:
- మీ వయసు
- ఆరోగ్య పరిస్థితి, వైద్య చరిత్ర
- పొగాకు లేదా నికోటిన్ వినియోగం
- ఎంచుకున్న బీమా మొత్తం
- పాలసీ కవరేజ్ గడువు
- ప్రీమియం చెల్లింపు విధానం
- బీమా సంస్థ నిబంధనలు
₹1 కోటి కవరేజ్కు ప్రీమియం ఉదాహరణలు
క్రింద ఇచ్చినవి ఒక నిర్దిష్ట పాలసీ ప్రీమియం పట్టిక ఆధారంగా తీసుకున్న ఉదాహరణలు మాత్రమే. ఇవి ప్రతి బీమా సంస్థలో అందరికీ వర్తించే ప్రస్తుత మార్కెట్ రేట్లు కావు.
| వయసు | 15 ఏళ్ల ప్రీమియం చెల్లింపు ఉదాహరణ | 20 ఏళ్ల ప్రీమియం చెల్లింపు ఉదాహరణ |
|---|---|---|
| 25 ఏళ్లు | ₹10,575/ఏడాది | ₹11,325/ఏడాది |
| 30 ఏళ్లు | ₹12,150/ఏడాది | ₹13,500/ఏడాది |
| 35 ఏళ్లు | ₹16,274/ఏడాది | ₹19,039/ఏడాది |
| 40 ఏళ్లు | ₹22,910/ఏడాది | ₹27,414/ఏడాది |
ఈ మొత్తాలు ఒక నిర్దిష్ట LIC New Jeevan Amar ప్రీమియం ఉదాహరణకు సంబంధించినవి. పన్నులు, వ్యక్తిగత అర్హతలు, పాలసీ నిబంధనల ఆధారంగా మీరు చెల్లించే అసలు ప్రీమియం మారవచ్చు. కొనుగోలు చేసే ముందు బీమా సంస్థ నుంచి తాజా కోట్ పొందండి.
ముఖ్యమైన విషయం: ప్రీమియం చెల్లించే కాలం, బీమా రక్షణ ఉండే కాలం రెండూ ఒకటే కావాల్సిన అవసరం లేదు. పాలసీని ఎంచుకునేటప్పుడు రెండింటినీ స్పష్టంగా తెలుసుకోండి.
25 ఏళ్లకే తీసుకోవాలా? 35 ఏళ్ల వరకు వేచి ఉండవచ్చా?
ఇక్కడ ఒక విషయం గుర్తుంచుకోవాలి: టర్మ్ ఇన్సూరెన్స్ను వయసును బట్టి మాత్రమే నిర్ణయించకూడదు. మీకు ఆర్థికంగా మీపై ఆధారపడే కుటుంబ సభ్యులు ఉన్నారా, అప్పులు ఉన్నాయా, మీ ఆదాయం కుటుంబానికి ఎంత ముఖ్యమో కూడా చూడాలి.
25–30 ఏళ్లు: సంపాదన ప్రారంభమై, కుటుంబ బాధ్యతలు ఏర్పడుతున్నప్పుడు దీర్ఘకాలిక రక్షణను పరిశీలించవచ్చు. అర్హత ఉంటే ప్రీమియం తక్కువగా ఉండే అవకాశం ఉంది.
30–40 ఏళ్లు: పిల్లల చదువు, ఇంటి రుణం, కుటుంబ ఖర్చులు పెరిగే అవకాశం ఉన్నందున అవసరమైన కవరేజ్ను జాగ్రత్తగా లెక్కించాలి.
40 ఏళ్లు పైబడినప్పుడు: ప్రీమియం ఎక్కువగా ఉండవచ్చు. అయినప్పటికీ కుటుంబ సభ్యులు మీ ఆదాయంపై ఆధారపడుతున్నారా, ఇంకా అప్పులు ఉన్నాయా అనే అంశాల ఆధారంగా పాలసీ అవసరాన్ని పరిశీలించవచ్చు.
అంటే, అందరికీ ఒకే సరైన వయసు ఉండదు. మీ ఆర్థిక బాధ్యతలు ప్రారంభమైనప్పుడు అవసరాన్ని అంచనా వేయడం మంచిది.
హెల్త్ ఇన్సూరెన్స్ ఉంటే టర్మ్ ఇన్సూరెన్స్ అవసరమా?
అవును, రెండింటి ప్రయోజనాలు వేర్వేరు.
హెల్త్ ఇన్సూరెన్స్: పాలసీ నిబంధనల ప్రకారం ఆసుపత్రి చికిత్సకు సంబంధించిన అర్హతగల ఖర్చులను కవర్ చేయడంలో సహాయపడుతుంది.
టర్మ్ ఇన్సూరెన్స్: పాలసీ అమల్లో ఉన్న సమయంలో బీమా పొందిన వ్యక్తి మరణిస్తే, నామినీకి బీమా మొత్తాన్ని అందిస్తుంది.
అందువల్ల హెల్త్ ఇన్సూరెన్స్ ఉన్నంత మాత్రాన టర్మ్ ఇన్సూరెన్స్ అవసరం లేదని చెప్పలేం. మీ కుటుంబం మీ ఆదాయంపై ఆధారపడితే జీవిత బీమా అవసరాన్ని కూడా పరిశీలించాలి.
Continue to Read: Digital Gold vs Physical Gold: ఏది మంచిది? కొనేముందు తప్పక తెలుసుకోండి
మంచి టర్మ్ ఇన్సూరెన్స్ ఎంచుకోవడానికి 7 చిట్కాలు
- అవసరమైన కవరేజ్ను లెక్కించండి: ఇతరులు తీసుకున్న మొత్తాన్ని కాపీ చేయవద్దు.
- పాలసీ గడువును పరిశీలించండి: మీ కుటుంబ బాధ్యతలు పూర్తయ్యే సమయానికి తగిన రక్షణ ఉండేలా చూసుకోండి.
- ప్రీమియం పోల్చండి: ఒకటి కంటే ఎక్కువ బీమా సంస్థల నుంచి కోట్లు తీసుకోండి.
- ఆరోగ్య వివరాలను నిజాయితీగా వెల్లడించండి: తప్పు సమాచారం భవిష్యత్తులో క్లెయిమ్ సమస్యలకు దారితీయవచ్చు.
- మినహాయింపులను చదవండి: పాలసీ కవర్ చేయని పరిస్థితులు, క్లెయిమ్ ప్రక్రియను అర్థం చేసుకోండి.
- నామినీ వివరాలను సరిచూడండి: పేరు, సంబంధం, అవసరమైన వివరాలు సరిగ్గా నమోదు చేయండి.
- పాలసీ పత్రాలను భద్రపరచండి: మీ కుటుంబ సభ్యులకు పాలసీ ఉందని, దాని వివరాలు ఎక్కడ ఉన్నాయో తెలియజేయండి.
టర్మ్ ఇన్సూరెన్స్ తీసుకునేటప్పుడు చేసే సాధారణ తప్పులు
- ప్రీమియం తక్కువగా ఉండాలని అవసరమైన కవరేజ్ కంటే తక్కువ మొత్తాన్ని ఎంచుకోవడం.
- ఆరోగ్య సమస్యలు లేదా పొగాకు వినియోగం గురించి పూర్తి వివరాలు వెల్లడించకపోవడం.
- పాలసీ గడువు, ప్రీమియం చెల్లింపు గడువును ఒకటిగా భావించడం.
- కంపెనీలను కేవలం ప్రీమియం ఆధారంగా పోల్చడం.
- నామినీ వివరాలను అప్డేట్ చేయకపోవడం.
- ఉద్యోగ సంస్థ ఇచ్చే జీవిత బీమానే కుటుంబానికి సరిపోతుందని అనుకోవడం.
ఈ తప్పులను నివారిస్తే మీ కుటుంబ అవసరాలకు సరిపోయే పాలసీని ఎంచుకోవడం సులభమవుతుంది.
తరచుగా అడిగే ప్రశ్నలు (FAQs)
1. ₹1 కోటి టర్మ్ ఇన్సూరెన్స్ అందరికీ సరిపోతుందా?
కాదు. మీ ఆదాయం, కుటుంబ ఖర్చులు, అప్పులు, పిల్లల భవిష్యత్తు అవసరాలు, ఇప్పటికే ఉన్న పెట్టుబడులపై ఆధారపడి సరైన కవరేజ్ మారుతుంది.
2. టర్మ్ ఇన్సూరెన్స్కు నెలవారీ ప్రీమియం చెల్లించవచ్చా?
కొన్ని పాలసీల్లో నెలవారీ చెల్లింపు ఎంపిక ఉంటుంది. అందుబాటులో ఉన్న చెల్లింపు విధానాలు, వాటికి వర్తించే మొత్తం బీమా సంస్థను బట్టి మారవచ్చు.
3. పాలసీ గడువు ముగిసినప్పుడు డబ్బులు వస్తాయా?
సాధారణ టర్మ్ ప్లాన్లో సాధారణంగా మెచ్యూరిటీ మొత్తం ఉండదు. Return of Premium వంటి ప్రత్యేక ప్లాన్లలో వేరే నిబంధనలు ఉండవచ్చు.
4. ఇప్పటికే మరో జీవిత బీమా పాలసీ ఉంటే కొత్త పాలసీ తీసుకోవచ్చా?
మీ మొత్తం జీవిత బీమా కవరేజ్ కుటుంబ అవసరాలకు సరిపోకపోతే అదనపు కవరేజ్ను పరిశీలించవచ్చు. ఇప్పటికే ఉన్న పాలసీలను లెక్కలోకి తీసుకోండి.
5. టర్మ్ ఇన్సూరెన్స్ తీసుకోవడానికి మెడికల్ టెస్ట్ అవసరమా?
ఇది వయసు, బీమా మొత్తం, ఆరోగ్య చరిత్ర, బీమా సంస్థ అండర్రైటింగ్ నిబంధనలపై ఆధారపడి ఉంటుంది.
ముగింపు: మీ కుటుంబ భవిష్యత్తుకు ఈరోజే ప్రణాళిక ప్రారంభించండి
టర్మ్ ఇన్సూరెన్స్ అనేది కేవలం ఒక పాలసీ కాదు. మీ కుటుంబం మీ ఆదాయంపై ఆధారపడుతున్నప్పుడు, భవిష్యత్తులో ఆర్థిక భద్రత కల్పించడానికి ఉపయోగపడే ఒక ప్రణాళిక.
మీకు ఎంత కవరేజ్ అవసరమో లెక్కించండి. వయసు, ఆరోగ్య పరిస్థితులకు అనుగుణంగా వివిధ బీమా సంస్థల ప్రీమియంలను పోల్చండి. పాలసీ నిబంధనలను చదివి, మీ కుటుంబానికి సరిపోయే ఎంపికను నిర్ణయించండి.
చివరి చిట్కా: ముందుగా మీ కుటుంబానికి అవసరమైన కవరేజ్ను లెక్కించండి. ఆ తర్వాతే ప్రీమియం ఎంత చెల్లించగలరో నిర్ణయించండి—ప్రీమియం ఆధారంగా మాత్రమే కవరేజ్ను ఎంచుకోవద్దు.
గమనిక: ఈ ఆర్టికల్ సాధారణ ఆర్థిక అవగాహన కోసం మాత్రమే. ప్రీమియం ఉదాహరణలు వ్యక్తిగత కోట్కు ప్రత్యామ్నాయం కావు. పాలసీ కొనుగోలు చేసే ముందు బీమా సంస్థ నుంచి తాజా కోట్, పూర్తి నిబంధనలు పొందండి.