హోమ్ లోన్ తీసుకుంటున్నారా? ఫిక్సెడ్ vs ఫ్లోటింగ్.. ఏది ఎంచుకుంటే డబ్బు ఆదా అవుతుంది?

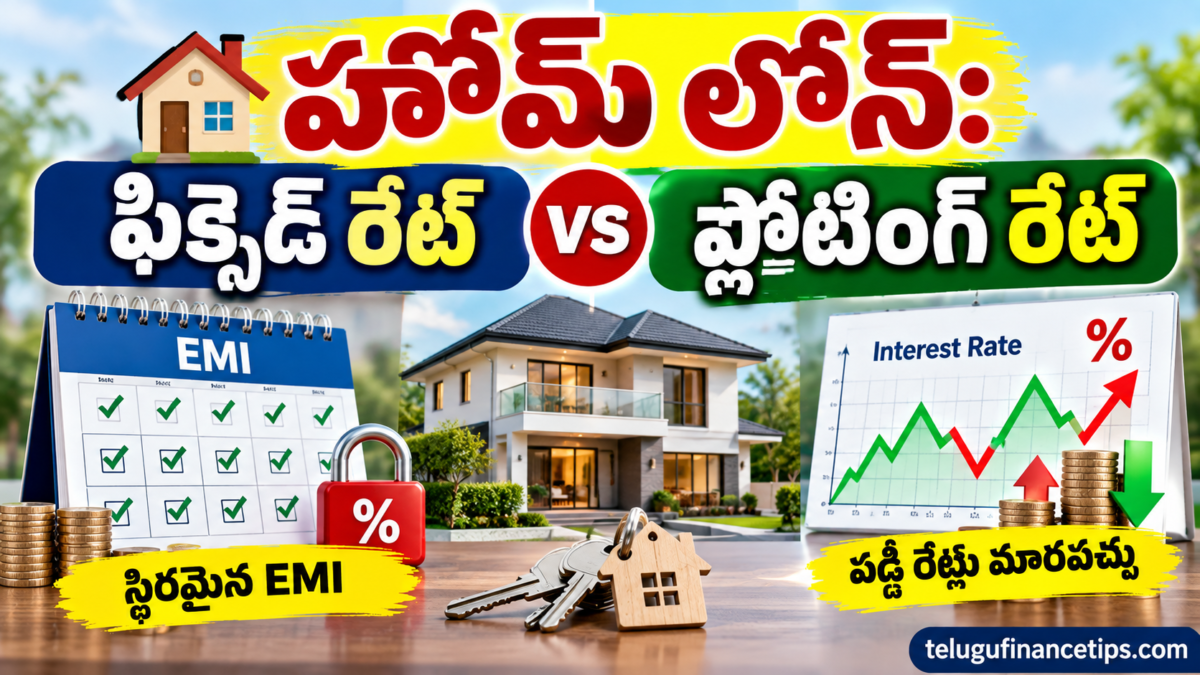
సొంత ఇల్లు కొనాలని ప్లాన్ చేస్తున్నారా? హోమ్ లోన్ కోసం బ్యాంకులను సంప్రదిస్తున్నారా? అయితే లోన్ మొత్తం, నెలవారీ EMI మాత్రమే కాకుండా, మీరు ఎంచుకునే వడ్డీ రేటు రకం కూడా మీ ఆర్థిక భవిష్యత్తుపై ప్రభావం చూపుతుంది.
కొంతమంది స్థిరమైన EMI కోసం ఫిక్సెడ్ ఇంట్రెస్ట్ రేట్ను ఇష్టపడతారు. మరికొందరు వడ్డీ రేట్లు తగ్గినప్పుడు ప్రయోజనం పొందేందుకు ఫ్లోటింగ్ ఇంట్రెస్ట్ రేట్ను ఎంచుకుంటారు. అయితే ఏది మీకు మంచిదో నిర్ణయించడానికి మీ ఆదాయం, లోన్ కాలం, రిస్క్ భరించే సామర్థ్యాన్ని పరిశీలించాలి.
ఈ ఆర్టికల్లో ఫిక్సెడ్ vs ఫ్లోటింగ్ వడ్డీ రేట్ల మధ్య తేడాలు, EMI లెక్కలు, వడ్డీ రేట్లు పెరిగితే కలిగే ప్రభావం, లోన్ తీసుకునే ముందు తప్పనిసరిగా తెలుసుకోవాల్సిన విషయాలను సులభంగా తెలుసుకుందాం.
ఫిక్సెడ్ vs ఫ్లోటింగ్ ఇంట్రెస్ట్ రేట్: అసలు తేడా ఏమిటి?
హోమ్ లోన్ తీసుకునేటప్పుడు బ్యాంకు అందించే వడ్డీ రేటు మీ నెలవారీ చెల్లింపులపై ప్రభావం చూపుతుంది. సాధారణంగా ఫిక్సెడ్ రేట్ ఒక నిర్దిష్ట కాలానికి స్థిరంగా ఉంటుంది. ఫ్లోటింగ్ రేట్ మాత్రం సంబంధిత బెంచ్మార్క్, బ్యాంకు స్ప్రెడ్, లోన్ ఒప్పంద నిబంధనల ఆధారంగా మారవచ్చు.
1. ఫిక్సెడ్ ఇంట్రెస్ట్ రేట్ అంటే ఏమిటి?
ఫిక్సెడ్ ఇంట్రెస్ట్ రేట్ (Fixed Interest Rate) అంటే ఒప్పందంలో పేర్కొన్న కాలానికి వడ్డీ రేటు మారకుండా ఉండే విధానం.
ఉదాహరణకు, మీరు 8.5% ఫిక్సెడ్ వడ్డీ రేటుతో హోమ్ లోన్ తీసుకున్నారని అనుకుందాం. మీ ఒప్పందం ప్రకారం రేటు స్థిరంగా ఉన్న కాలంలో మార్కెట్ వడ్డీ రేట్లు పెరిగినా లేదా తగ్గినా మీ వడ్డీ రేటు మారదు.
ఫిక్సెడ్ రేట్ ప్రయోజనాలు:
- వడ్డీ రేటు స్థిరంగా ఉన్నంతకాలం EMI ప్రణాళికను సులభంగా రూపొందించుకోవచ్చు.
- మార్కెట్ వడ్డీ రేట్లు పెరిగినప్పుడు రక్షణ లభించవచ్చు.
- కుటుంబ నెలవారీ బడ్జెట్ను నిర్వహించడం సులభం కావచ్చు.
ఫిక్సెడ్ రేట్ పరిమితులు:
- ప్రారంభ వడ్డీ రేటు ఫ్లోటింగ్ రేట్ కంటే ఎక్కువగా ఉండవచ్చు.
- మార్కెట్ రేట్లు తగ్గినా మీ రేటు తగ్గకపోవచ్చు.
- కొన్ని రుణాల్లో ముందస్తు చెల్లింపులు లేదా వడ్డీ రేటు మార్పుపై ప్రత్యేక షరతులు ఉండవచ్చు.
ముఖ్యమైన విషయం: బ్యాంకు అందించే ఫిక్సెడ్ రేట్ మొత్తం లోన్ కాలానికి వర్తిస్తుందా లేదా కొంత కాలానికి మాత్రమే వర్తిస్తుందా అనేది స్పష్టంగా తెలుసుకోండి.
2. ఫ్లోటింగ్ ఇంట్రెస్ట్ రేట్ అంటే ఏమిటి?
ఫ్లోటింగ్ ఇంట్రెస్ట్ రేట్ (Floating Interest Rate) అంటే కాలక్రమేణా మారే అవకాశం ఉన్న వడ్డీ రేటు. ఇది మీ లోన్కు వర్తించే బెంచ్మార్క్, బ్యాంకు నిర్ణయించిన స్ప్రెడ్, వడ్డీ రేటు రీసెట్ నిబంధనలపై ఆధారపడి ఉంటుంది.
ఉదాహరణకు, మీ హోమ్ లోన్ వడ్డీ రేటు 8.5%గా ఉందనుకుందాం. సంబంధిత బెంచ్మార్క్ తగ్గి, మీ లోన్కు వర్తించే రేటు కూడా తగ్గితే EMI తగ్గవచ్చు లేదా లోన్ కాలం తగ్గవచ్చు. అదే రేటు పెరిగితే EMI పెరగవచ్చు లేదా రుణ చెల్లింపు కాలం పొడిగించబడవచ్చు.
ఫ్లోటింగ్ రేట్ ప్రయోజనాలు:
- వడ్డీ రేట్లు తగ్గినప్పుడు ప్రయోజనం పొందే అవకాశం ఉంటుంది.
- కొన్ని సందర్భాల్లో ప్రారంభ వడ్డీ రేటు తక్కువగా ఉండవచ్చు.
- ఒప్పంద నిబంధనలను బట్టి అదనపు చెల్లింపులతో వడ్డీ భారాన్ని తగ్గించుకోవచ్చు.
ఫ్లోటింగ్ రేట్ పరిమితులు:
- వడ్డీ రేట్లు పెరిగితే నెలవారీ EMI పెరగవచ్చు.
- EMI మారకపోయినా లోన్ కాలం పొడిగించబడవచ్చు.
- భవిష్యత్తులో మొత్తం వడ్డీ ఖర్చును ఖచ్చితంగా అంచనా వేయడం కష్టం.
రిజర్వ్ బ్యాంక్ ఆఫ్ ఇండియా (RBI) మార్గదర్శకాల ప్రకారం, వర్తించే ఫ్లోటింగ్-రేట్ EMI ఆధారిత రుణాల్లో వడ్డీ రేటు రీసెట్ ప్రభావం, EMI లేదా కాలం మార్పుల గురించి రుణగ్రహీతలకు సమాచారం అందించడం, వర్తించే నిబంధనల ప్రకారం ఎంపికలు ఇవ్వడం వంటి అంశాలు ఉన్నాయి. వివరాల కోసం RBI అధికారిక మార్గదర్శకాలు చూడండి.
ఫిక్సెడ్ vs ఫ్లోటింగ్: ఏది మంచిది?
| అంశం | ఫిక్సెడ్ రేట్ | ఫ్లోటింగ్ రేట్ |
|---|---|---|
| వడ్డీ రేటు | ఒప్పందంలోని స్థిర కాలానికి మారదు | బెంచ్మార్క్, ఒప్పంద నిబంధనల ప్రకారం మారవచ్చు |
| EMI | స్థిర కాలంలో సాధారణంగా స్థిరంగా ఉంటుంది | రేట్ల మార్పుతో మారవచ్చు |
| వడ్డీ రేట్లు పెరిగితే | స్థిర కాలంలో రక్షణ ఉండవచ్చు | EMI లేదా లోన్ కాలం పెరగవచ్చు |
| వడ్డీ రేట్లు తగ్గితే | వెంటనే ప్రయోజనం రాకపోవచ్చు | రేటు తగ్గితే ప్రయోజనం రావచ్చు |
| బడ్జెట్ ప్రణాళిక | సులభంగా ఉండవచ్చు | మార్పులకు సిద్ధంగా ఉండాలి |
| ఎవరికి అనుకూలం? | స్థిరత్వానికి ప్రాధాన్యం ఇచ్చేవారికి | రేట్ల మార్పులను భరించగలవారికి |
గుర్తుంచుకోండి: ఫిక్సెడ్ రేట్ ఎప్పుడూ ఖరీదైనదని లేదా ఫ్లోటింగ్ రేట్ ఎప్పుడూ చౌకైనదని చెప్పలేం. రెండు ఎంపికల మధ్య పోలిక చేయడానికి వడ్డీ రేటుతో పాటు అన్ని ఛార్జీలు, రేటు మార్పు నిబంధనలు, లోన్ కాలాన్ని పరిశీలించాలి.
₹40 లక్షల హోమ్ లోన్ తీసుకుంటే EMI ఎంత ఉంటుంది?
ఇప్పుడు ఒక ప్రాక్టికల్ ఉదాహరణ చూద్దాం.
మీరు ₹40 లక్షల హోమ్ లోన్ను 20 సంవత్సరాల కాలానికి తీసుకున్నారని అనుకుందాం. వడ్డీ రేటు మారితే మీ EMI ఎలా మారుతుందో పరిశీలిద్దాం.
| వార్షిక వడ్డీ రేటు | అంచనా నెలవారీ EMI | 20 ఏళ్లలో మొత్తం చెల్లింపు |
|---|---|---|
| 8% | ₹33,458 | ₹80.30 లక్షలు |
| 8.5% | ₹34,713 | ₹83.31 లక్షలు |
| 9% | ₹35,989 | ₹86.37 లక్షలు |
గమనిక: ఈ లెక్కలు లోన్ మొత్తం ₹40 లక్షలు, కాలం 20 సంవత్సరాలు, వడ్డీ రేటు మొత్తం కాలానికి మారకుండా ఉంటుందని ఊహించి చేసిన అంచనాలు. ప్రాసెసింగ్ ఫీజులు, ఇతర ఛార్జీలు చేర్చలేదు. వాస్తవ EMI బ్యాంకు షరతులను బట్టి మారవచ్చు.
ఈ ఉదాహరణలో వడ్డీ రేటు 8% నుంచి 9%కు పెరిగితే నెలవారీ EMI సుమారు ₹2,531 పెరుగుతుంది. మొత్తం 20 సంవత్సరాల పాటు అదే రేటు వర్తిస్తుందని ఊహిస్తే, మొత్తం చెల్లింపులో తేడా సుమారు ₹6.07 లక్షలు ఉంటుంది.
అందుకే లోన్ తీసుకునే ముందు ప్రస్తుత EMI మాత్రమే కాకుండా, వడ్డీ రేటు 0.5% లేదా 1% పెరిగినా మీ కుటుంబ బడ్జెట్ తట్టుకోగలదా అని పరీక్షించండి.
వడ్డీ రేటు పెరిగితే EMI పెరుగుతుందా? లేక లోన్ కాలం పెరుగుతుందా?
ఫ్లోటింగ్ రేట్ హోమ్ లోన్లో వడ్డీ రేటు పెరిగినప్పుడు ప్రతి బ్యాంకు ఒకే విధంగా వ్యవహరించదు. మీ ఒప్పందం, రీసెట్ విధానం, మిగిలిన కాలం ఆధారంగా EMI పెరగవచ్చు, లోన్ కాలం పొడిగించబడవచ్చు లేదా రెండూ జరగవచ్చు.
Also Read: 50-30-20 Rule in Telugu: మీ జీతాన్ని ఇలా విభజించుకోండి!
ఉదాహరణకు, మీ EMI ₹35,000గా ఉందనుకుందాం. వడ్డీ రేటు పెరిగినా EMIని అదే స్థాయిలో ఉంచితే, బ్యాంకు రుణ కాలాన్ని పెంచే అవకాశం ఉంది. దీని వల్ల మీరు ఎక్కువ కాలం వడ్డీ చెల్లించాల్సి రావచ్చు.
అందువల్ల వడ్డీ రేటు పెరిగినప్పుడు ఈ విషయాలను పరిశీలించండి:
- కొత్త వడ్డీ రేటు ఎంత?
- కొత్త EMI ఎంత?
- మిగిలిన లోన్ కాలం ఎంత పెరిగింది?
- మొత్తం చెల్లించాల్సిన వడ్డీ ఎంత మారింది?
- అదనపు చెల్లింపులు చేయడం వల్ల ఎంత ప్రయోజనం కలుగుతుంది?
RBI మార్గదర్శకాల ప్రకారం, వర్తించే రుణాల్లో రేటు రీసెట్ సమయంలో EMI పెంపు, కాలం పొడిగింపు లేదా రెండింటి కలయిక వంటి ఎంపికలు ఇవ్వవచ్చు. అలాగే వర్తించే విధానం ప్రకారం ఫ్లోటింగ్ నుంచి ఫిక్సెడ్ రేట్కు మారే అవకాశం, పాక్షిక లేదా పూర్తి ముందస్తు చెల్లింపు ఎంపికలు కూడా ఉండవచ్చు. దీనికి సంబంధించిన ఛార్జీలు, షరతులను మీ బ్యాంకు నుంచి లిఖితపూర్వకంగా తెలుసుకోండి.
హోమ్ లోన్ తీసుకునే ముందు తప్పక అడగాల్సిన 8 ప్రశ్నలు
లోన్ ఆఫర్ను అంగీకరించే ముందు ఈ చెక్లిస్ట్ ఉపయోగించండి.
1. ప్రస్తుత వడ్డీ రేటు ఎంత?
ప్రకటనలో కనిపించే రేటు అందరికీ వర్తించకపోవచ్చు. మీ క్రెడిట్ ప్రొఫైల్, ఆదాయం, లోన్ మొత్తం, ఇతర అర్హతల ఆధారంగా మీకు అందించే రేటును నిర్ధారించుకోండి.
2. ఫ్లోటింగ్ రేట్ ఏ బెంచ్మార్క్కు అనుసంధానమై ఉంది?
రెఫరెన్స్ బెంచ్మార్క్, బ్యాంకు స్ప్రెడ్, రేటు రీసెట్ జరిగే వ్యవధిని తెలుసుకోండి.
3. వడ్డీ రేటు పెరిగితే నా EMI ఎలా మారుతుంది?
రేటు 0.5%, 1% పెరిగిన సందర్భాల్లో EMI, లోన్ కాలం ఎలా మారుతాయో బ్యాంకును అడగండి.
4. ఫిక్సెడ్ రేట్ ఎంతకాలం వర్తిస్తుంది?
ఫిక్సెడ్ రేట్ మొత్తం లోన్ కాలానికి వర్తిస్తుందా లేదా నిర్దిష్ట కాలానికి మాత్రమేనా అనేది స్పష్టంగా తెలుసుకోండి.
5. అన్ని ఛార్జీలు ఎంత?
ప్రాసెసింగ్ ఫీజు, చట్టపరమైన ఛార్జీలు, విలువ నిర్ధారణ ఖర్చులు, వర్తించే ఇతర ఛార్జీలను పోల్చండి. కేవలం తక్కువ వడ్డీ రేటు ఆధారంగా నిర్ణయం తీసుకోకండి.
6. ముందస్తు చెల్లింపులు చేయవచ్చా?
మీరు అదనపు ఆదాయం వచ్చినప్పుడు లోన్ మొత్తాన్ని కొంత ముందుగానే చెల్లించాలని భావిస్తే, వర్తించే ముందస్తు చెల్లింపు నియమాలు, ఛార్జీలను నిర్ధారించుకోండి.
7. తర్వాత ఫిక్సెడ్ లేదా ఫ్లోటింగ్ రేట్కు మారవచ్చా?
మార్పు అనుమతించబడుతుందా, ఎన్ని సార్లు చేయవచ్చు, ఎంత ఛార్జీ ఉంటుంది అనే వివరాలు అడగండి.
8. EMI పెరిగినా నా కుటుంబ బడ్జెట్ సరిపోతుందా?
అత్యవసర ఖర్చులు, పిల్లల చదువు, బీమా, ఇతర అప్పుల చెల్లింపులను పరిగణనలోకి తీసుకుని EMI నిర్ణయించండి.
Also Read: Family Budget Plan in Telugu: భర్త, భార్య కలిసి డబ్బు పొదుపు చేసుకునే సింపుల్…
హోమ్ లోన్ వడ్డీ భారాన్ని తగ్గించడానికి 5 ప్రాక్టికల్ చిట్కాలు
1. లోన్ ఆఫర్లను పోల్చండి
ఒకే బ్యాంకు ఆఫర్పై ఆధారపడకండి. రెండు లేదా మూడు బ్యాంకుల వడ్డీ రేట్లు, మొత్తం ఛార్జీలు, రీసెట్ నిబంధనలు, సేవా నాణ్యతను పోల్చండి.
2. మీ EMI చెల్లింపు సామర్థ్యాన్ని పరీక్షించండి
ప్రస్తుత EMI మాత్రమే కాకుండా, వడ్డీ రేటు పెరిగితే చెల్లించగలిగే మొత్తాన్ని కూడా బడ్జెట్లో లెక్కించండి. EMI వల్ల మీ అత్యవసర నిధి లేదా ఇతర అవసరమైన పొదుపులు దెబ్బతినకూడదు.
3. అదనపు చెల్లింపుల గురించి ఆలోచించండి
బోనస్ లేదా ఇతర అదనపు ఆదాయం వచ్చినప్పుడు, మీ అత్యవసర నిధి సరిపోతే లోన్పై పాక్షిక ముందస్తు చెల్లింపు చేయడం వల్ల భవిష్యత్తు వడ్డీ తగ్గే అవకాశం ఉంది. ముందస్తు చెల్లింపుకు ముందు మీ లోన్ నిబంధనలు పరిశీలించండి.
4. బ్యాలెన్స్ ట్రాన్స్ఫర్ను లెక్కలతో నిర్ణయించండి
మరో బ్యాంకు తక్కువ వడ్డీ రేటు అందిస్తే, హోమ్ లోన్ బ్యాలెన్స్ ట్రాన్స్ఫర్ను పరిశీలించవచ్చు. అయితే ప్రాసెసింగ్, చట్టపరమైన, ఇతర ఛార్జీలు మరియు మిగిలిన లోన్ కాలాన్ని కలిపి నిజమైన పొదుపు ఎంత వస్తుందో లెక్కించండి.
5. ప్రతి సంవత్సరం లోన్ స్టేట్మెంట్ను సమీక్షించండి
మీ మిగిలిన అసలు మొత్తం, ప్రస్తుత వడ్డీ రేటు, మిగిలిన కాలం, చెల్లించిన వడ్డీని కనీసం సంవత్సరానికి ఒకసారి పరిశీలించండి. వడ్డీ రేటు మారినప్పుడు బ్యాంకు అందించే వివరాలను కూడా తనిఖీ చేయండి.
ఫిక్సెడ్ లేదా ఫ్లోటింగ్: మీకు ఏది సరిపోతుంది?
మీరు స్థిరమైన నెలవారీ చెల్లింపులకు ప్రాధాన్యం ఇస్తే, ఫిక్సెడ్ రేట్ ఎంపికను పరిశీలించవచ్చు. అయితే అది ఎంతకాలం స్థిరంగా ఉంటుందో, దాని ఖర్చు ఎంతవుతుందో తెలుసుకోవాలి.
మీకు EMI పెరిగినా చెల్లించగలిగే ఆదాయం, తగిన అత్యవసర నిధి ఉంటే, ఫ్లోటింగ్ రేట్ను పరిశీలించవచ్చు. వడ్డీ రేట్లు తగ్గినప్పుడు ప్రయోజనం పొందే అవకాశం ఉన్నా, రేట్లు పెరిగినప్పుడు అదనపు భారం రావచ్చు.
తుది నిర్ణయం తీసుకునే ముందు ఈ మూడు అంశాలను పోల్చండి:
- మీకు అందిస్తున్న వడ్డీ రేటు మరియు మొత్తం ఛార్జీలు.
- వడ్డీ రేటు పెరిగినా మీ కుటుంబం భరించగల EMI.
- రేటు మార్పు, ముందస్తు చెల్లింపు, లోన్ మార్పిడి నిబంధనలు.
తరచుగా అడిగే ప్రశ్నలు (FAQs)
ఫిక్సెడ్ వడ్డీ రేటు ఎప్పుడూ మంచిదేనా?
కాదు. ఫిక్సెడ్ రేట్ చెల్లింపుల్లో స్థిరత్వాన్ని అందించవచ్చు. అయితే అది ఎక్కువ ఖర్చుతో ఉండవచ్చు లేదా మార్కెట్ రేట్లు తగ్గినప్పుడు ప్రయోజనం ఇవ్వకపోవచ్చు. మీ లోన్ ఒప్పందాన్ని బట్టి నిర్ణయించాలి.
ఫ్లోటింగ్ వడ్డీ రేటు తగ్గితే EMI కూడా తగ్గుతుందా?
అవసరం లేదు. వడ్డీ రేటు తగ్గినప్పుడు బ్యాంకు విధానం, రీసెట్ తేదీ, మిగిలిన లోన్ కాలం ఆధారంగా EMI తగ్గవచ్చు లేదా లోన్ కాలం తగ్గవచ్చు. మీ బ్యాంకు నుంచి కొత్త చెల్లింపు షెడ్యూల్ను తీసుకోండి.
ఫ్లోటింగ్ రేట్ నుంచి ఫిక్సెడ్ రేట్కు మారవచ్చా?
కొన్ని వర్తించే రుణాల్లో, బ్యాంకు విధానం మరియు సంబంధిత నియమాల ప్రకారం మారే అవకాశం ఉంటుంది. మార్పు ఛార్జీలు, అర్హత, అనుమతించే మార్పుల సంఖ్యను ముందుగానే తెలుసుకోండి.
హోమ్ లోన్ను ముందుగానే చెల్లించడం మంచిదా?
అదనపు చెల్లింపులతో వడ్డీ భారాన్ని తగ్గించవచ్చు. అయితే ముందుగా అత్యవసర నిధిని ఉంచుకోండి, ఇతర ఖరీదైన అప్పులను పరిగణనలోకి తీసుకోండి, ముందస్తు చెల్లింపు నిబంధనలను తనిఖీ చేయండి. మొత్తం డబ్బును లోన్లో పెట్టి నగదు నిల్వ లేకుండా ఉండకండి.
ముగింపు: తక్కువ వడ్డీ రేటు మాత్రమే కాదు, సరైన లోన్ ముఖ్యం!
హోమ్ లోన్ తీసుకునేటప్పుడు ఫిక్సెడ్ vs ఫ్లోటింగ్ వడ్డీ రేట్లలో ఏది మంచిదో ఒకే సమాధానం ఉండదు. మీ ఆదాయం, కుటుంబ బాధ్యతలు, లోన్ కాలం, రిస్క్ భరించే సామర్థ్యాన్ని బట్టి సరైన ఎంపిక మారుతుంది.
లోన్ తీసుకునే ముందు EMI లెక్కించండి, వడ్డీ రేటు పెరిగే పరిస్థితిని పరీక్షించండి, అన్ని ఛార్జీలు మరియు ఒప్పంద నిబంధనలను చదవండి. ఈ చిన్న జాగ్రత్తలు భవిష్యత్తులో పెద్ద ఆర్థిక భారాన్ని నివారించడంలో సహాయపడవచ్చు.
ఈ సమాచారాన్ని హోమ్ లోన్ తీసుకోవాలని ప్లాన్ చేస్తున్న మీ కుటుంబ సభ్యులు, స్నేహితులతో షేర్ చేయండి. మరిన్ని సులభమైన తెలుగు ఫైనాన్స్ చిట్కాల కోసం telugufinancetips.com సందర్శించండి.
ఆర్థిక సమాచారం గమనిక: ఈ వ్యాసం సాధారణ అవగాహన కోసం మాత్రమే. వడ్డీ రేట్లు, EMIలు, బ్యాంకు నిబంధనలు మారవచ్చు. నిర్ణయం తీసుకునే ముందు మీ బ్యాంకు నుంచి తాజా వివరాలను నిర్ధారించుకోండి. ఇది వ్యక్తిగత ఆర్థిక సలహాకు ప్రత్యామ్నాయం కాదు.